Assurance habitation : décryptage de la forte hausse des tarifs en 2026
Le secteur de l’Assurance habitation se prépare à une nouvelle montée significative des primes en 2026, marquée par une évolution des prix qui s’inscrit dans une tendance durable. Cette hausse des tarifs, qui pourrait atteindre 6 à 7 % en moyenne, est amplifiée par la recrudescence des sinistres liés aux conditions climatiques extrêmes comme la sécheresse, les inondations ou encore le phénomène aggravé de retrait-gonflement des sols. Face à cette sinistralité record, les assureurs réajustent leurs garanties habitation pour préserver leur équilibre financier, impactant directement la Protection des biens des particuliers, notamment dans les villes moyennes et chez les propriétaires.
Assurance habitation 2026 : les causes majeures de la hausse des tarifs
La hausse structurelle des primes d’assurance habitation résulte d’un contexte de marché marqué par une sinistralité en forte croissance et des coûts d’indemnisation qui s’envolent. Plusieurs facteurs expliquent cette montée des tarifs :
- Risque climatique accru : sécheresses sévères, inondations fréquentes et phénomènes méditerranéens intenses multiplient les sinistres.
- Retrait-gonflement des sols argileux : les dommages structurels liés à ce phénomène nécessitent des réparations coûteuses, pénalisant directement les assureurs.
- Nouvelle règlementation d’indemnisation : un rééquilibrage tarifaire s’impose pour garantir la viabilité des contrats d’assurance habitation.
En 2024, les tarifs avaient déjà bondi de plus de 7 %, pour une progression encore plus forte en 2025, entre 8 et 12 % selon les profils assurés. Cette flambée tarifaire s’installe dans la durée et concerne principalement les contrats multirisques habitation, où la concentration des sinistres climatiques est la plus élevée.
Comment évolue le marché de l’assurance habitation face à cette sinistralité?
Les assureurs anticipent une explosion des coûts liés aux catastrophes naturelles, avec une augmentation prévue de 40 % des coûts d’ici 2050. Cette pression financière conduit à :
- Une révision continue des tarifs pour s’adapter au nouvel environnement des risques.
- Un recentrage des garanties habitation pour limiter l’exposition aux dommages coûteux.
- Un renforcement du contrôle du risque locatif en milieu urbain.
Cette dynamique se traduit par une hausse régulière des primes d’assurance, visible au travers des comparateurs en ligne qui recensent l’évolution des prix année après année (hausse des primes d’assurance).
| Année | Hausse moyenne des primes | Type de contrat concerné |
|---|---|---|
| 2024 | +7 % | Multirisques habitation |
| 2025 | +8 à 12 % | Propriétaires et locataires |
| 2026 (estimé) | +6 à 7 % | Contrats multirisques habitation |
Assurance habitation 2026 : les zones et profils les plus concernés par la hausse
Si la hausse des primes affecte l’ensemble du territoire, certaines villes moyennes sont plus exposées que d’autres à la flambée tarifaire. Avignon, La Rochelle et Bordeaux sont particulièrement touchées, du fait :
- De leur exposition marquée aux risques climatiques (submersion marine, tempêtes, inondations).
- De la densité urbaine favorisant la multiplication des sinistres domestiques.
- Des phénomènes locaux tels que les fissures dues à la sécheresse généralisée.
Dans ces villes, le coût annuel moyen des assurances dépasse désormais largement la moyenne nationale, un changement notable par rapport aux années précédentes où les grandes métropoles détenaient les tarifs les plus élevés. La distinction entre propriétaires et locataires est également marquée. En 2026, les primes des propriétaires augmenteront entre 9 et 12 %, tandis que celles des locataires affichent une progression plus modérée, comprise entre 8 et 10 % (hausse assurance habitation 2026).
Principaux impacts de cette augmentation des primes pour les ménages
Les conséquences financières se traduisent par :
- Un alourdissement significatif du budget logement, particulièrement sensible pour les propriétaires.
- Une pression accrue sur la gestion des coûts fixes liés à la protection des biens.
- Une difficulté renforcée à maîtriser le risque locatif dans certaines zones très exposées.
| Profil assuré | Augmentation moyenne des primes en 2026 | Facteurs de hausse |
|---|---|---|
| Propriétaires | +9 à 12 % | Indemnisation élevée, plus de garanties habitation |
| Locataires | +8 à 10 % | Garanties plus limitées, moindre sinistralité |
Agir face à la hausse des primes : maîtriser son assurance habitation
Face à cette tendance, les assurés disposent de leviers pour limiter l’impact de la hausse des tarifs :
- Comparer régulièrement les offres pour bénéficier des meilleures conditions sur le marché de l’assurance (augmentation tarifs assurance).
- Adapter ses garanties habitation en fonction de ses besoins réels et du profil de risque.
- Renforcer la prévention contre les sinistres en surveillant l’état du logement et en limitant le risque locatif.
- Considérer des options complémentaires adaptées aux nouveaux enjeux climatiques (option assurance habitation).
La vigilance et une gestion proactive de son contrat se révèlent indispensables pour protéger son patrimoine sans se laisser dépasser par l’augmentation constante des primes.
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Monique Fabre
Expert comparaison habitation depuis 20 ans, courtière certifiée, spécialiste négociation contrats immobiliers.
Articles similaires
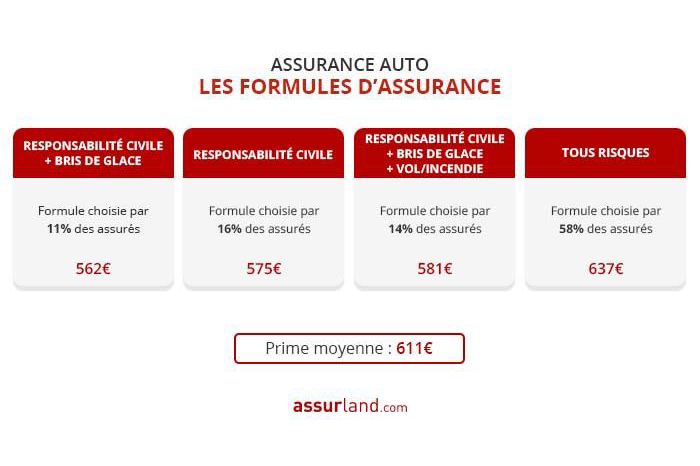
Le tarif d'assurance automobile pour les véhicules Citroën se maintient à un niveau constant
Dans le monde automobile, l’assurance est un poste de dépense crucial pour chaque propriétaire de véhicule. En 2025, les tarifs...
Assurance : quand le refus de signer les conditions générales tourne au litige judiciaire
Litige judiciaire et refus de signer les conditions générales en assurance habitation Dans le domaine de l’assurance, notamment en matière...
Assurance habitation : Comment réduire votre facture quand 60 % des Français n'ont pas changé en 10 ans ?
En 2025, la facture d’assurance habitation continue de s’alourdir, avec une hausse moyenne de 10 % en un an, soit...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Actualité
Assurance habitation : 10 % des ménages sacrifient leurs garanties pour alléger leur facture
Assurance habitation : pourquoi 10 % des ménages réduisent leurs garanties pour alléger la facture…
Assurance : 42 milliards de sinistres en moins, une baisse spectaculaire des tarifs
Réduction majeure des sinistres : un tournant pour le marché de l’assurance en 2026 Au…
Quand l’école demande une attestation d’assurance : pourquoi des milliers de parents s’exécutent sans poser de questions
Attestation d’assurance à l’école : un réflexe incontournable des parents Chaque rentrée scolaire rebat les…
Assurance scolaire à la rentrée : pourquoi toutes les écoles l’exigent et est-elle vraiment indispensable ?
Assurance scolaire à la rentrée : une exigence quasi généralisée dans les écoles Chaque rentrée…
✍️ Articles du même auteur
Découvrez d'autres articles de Monique Fabre
Assurance habitation : 10 % des ménages sacrifient leurs garanties pour alléger leur facture
Assurance habitation : pourquoi 10 % des ménages réduisent leurs garanties pour alléger la facture…
Assurance : 42 milliards de sinistres en moins, une baisse spectaculaire des tarifs
Réduction majeure des sinistres : un tournant pour le marché de l’assurance en 2026 Au…
Quand l’école demande une attestation d’assurance : pourquoi des milliers de parents s’exécutent sans poser de questions
Attestation d’assurance à l’école : un réflexe incontournable des parents Chaque rentrée scolaire rebat les…
Comment éviter le surendettement avec un crédit immobilier
Le surendettement lié au crédit immobilier est une réalité qui peut toucher n’importe qui, même…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches