Quand l’école demande une attestation d’assurance : pourquoi des milliers de parents s’exécutent sans poser de questions
Attestation d’assurance à l’école : un réflexe incontournable des parents
Chaque rentrée scolaire rebat les cartes dans les démarches administratives des familles françaises. Parmi les documents incontournables figure l’attestation d’assurance, exigée par quasiment toutes les écoles, qu’elles soient publiques ou privées. Ce document atteste de la souscription à une assurance scolaire couvrant l’enfant, indispensable pour garantir sa sécurité lors des activités scolaires et périscolaires.
Ce réflexe, profondément ancré, pousse des milliers de parents à obtempérer sans toujours s’interroger ni vérifier si une couverture similaire ne serait pas déjà assurée par d’autres contrats. En réalité, cette démarche automatique masque souvent une méconnaissance des garanties souscrites, ainsi qu’une forme de pression implicite exercée par les établissements.
L’attestation d’assurance scolaire : une exigence aux multiples facettes
Bien que la loi précise que l’assurance scolaire n’est pas obligatoire pour suivre les cours ou pratiquer les activités d’EPS dans les écoles publiques, elle devient cependant un passage obligé. En effet, la plupart des établissements la réclament systématiquement pour permettre à l’enfant de participer aux sorties scolaires ou d’accéder à la cantine, sous peine de restriction. Cette règle est encore plus marquée dans le privé où la demande est quasi systématique.
Le choix focalise alors sur une couverture essentiellement dédiée aux risques d’accidents corporels ou à la responsabilité civile en cas de dommage causé à autrui. Le coût de cette souscription oscille entre 10 et 15 euros pour une formule basique, mais peut grimper jusqu’à 50 euros pour des contrats offrant une protection élargie (vol, casse de matériel, cyberharcèlement et activités extrascolaires).
Pourquoi payer deux fois ? Vérifier avant de souscrire une assurance scolaire
Un point crucial échappe souvent aux parents : une majorité possède déjà des assurances, notamment une multirisque habitation, intégrant une responsabilité civile qui couvre les dommages causés par l’enfant à un tiers. Cette garantie est parfois suffisante pour satisfaire aux exigences de l’école, évitant ainsi une dépense supplémentaire inutile.
De plus, les garanties corporelles individuelles, protégeant en cas de blessures subies par l’enfant, sont rarement incluses dans les contrats d’habitation classiques mais figurent presque toujours dans les Garanties Accidents de la Vie (GAV). Ainsi, posséder une GAV combinée à une assurance habitation peut équivaloir à une couverture complète respectant les obligations.
Dans certains cas, il faut toutefois regarder précisément les clauses limitant la couverture aux abords exacts de l’école, excluant parfois les trajets ou sorties. Une vérification méticuleuse des contrats en possession de la famille est donc indispensable.
Liste pour éviter le doublon d’assurance scolaire :
- Consulter le contrat d’assurance habitation pour y identifier la responsabilité civile et les garanties associées.
- Vérifier la présence ou non d’une Garantie Accidents de la Vie (GAV) couvrant les accidents corporels.
- Contrôler la portée géographique et temporelle des garanties (école, trajets, sorties).
- Examiner la couverture des activités extrascolaires et des éventuels risques annexes (vol, cyberharcèlement).
- Comparer les garanties proposées avant de souscrire une nouvelle assurance scolaire.
Tableau comparatif des garanties : assurance habitation, GAV et assurance scolaire
| Garanties | Assurance habitation | Garantie Accidents de la Vie (GAV) | Assurance scolaire |
|---|---|---|---|
| Responsabilité civile | Souvent incluse | Rarement incluse | Toujours incluse |
| Garantie corporelle individuelle | Rarement incluse | Toujours incluse | Toujours incluse |
| Activités extrascolaires | Non | Parfois | Selon la formule |
Optimiser son budget assurance pour la rentrée scolaire 2026
Pour les familles soucieuses de maîtriser leur budget rentrée, il est judicieux de se diriger vers des options adaptées et d’éviter les doubles paiements. Une consultation attentive des contrats habituels s’impose, avec parfois la possibilité de compléter ou ajuster son assurance habitation via un devis, ou au contraire, résilier la souscription supplémentaire.
On trouvera des conseils éclairés et des informations détaillées sur les démarches et les types de garanties utiles, notamment sur le site attestation d’assurance rentrée, qui détaille les subtilités administratives qui entourent cette obligation souvent mal comprise.
Il est aussi pertinent de visiter des ressources spécialisées pour mieux connaître ses droits et devoirs, notamment en lisant des articles qui abordent les notions clés comme la responsabilité civile et la nature des garanties couvertes dans différentes assurances habituelles.
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Monique Fabre
Expert comparaison habitation depuis 20 ans, courtière certifiée, spécialiste négociation contrats immobiliers.
Articles similaires
Le Finistère Assurance lance une nouvelle offre d'assurance habitation pour renforcer sa position sur le marché
Dans un marché de l’assurance habitation où la concurrence devient toujours plus intense, Le Finistère Assurance fait une entrée remarquée...
Obtenez votre simulation d'assurance habitation en ligne : rapide, gratuite et personnalisée selon votre profil
Simulation assurance habitation rapide et personnalisée : un atout pour votre budget logement La majorité des Français s’interrogent sur la...
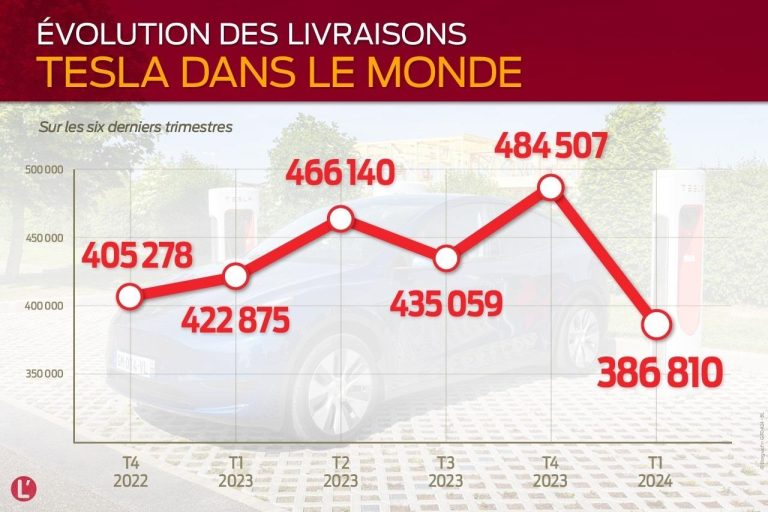
Les ventes de Tesla s'effondrent à l'échelle mondiale, sauf dans ce pays où elles connaissent une forte augmentation
Les temps sont durs pour Tesla. Alors que la marque est souvent au cœur des innovations dans l’univers de l’automobile...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Actualité
Assurance habitation : 10 % des ménages sacrifient leurs garanties pour alléger leur facture
Assurance habitation : pourquoi 10 % des ménages réduisent leurs garanties pour alléger la facture…
Assurance : 42 milliards de sinistres en moins, une baisse spectaculaire des tarifs
Réduction majeure des sinistres : un tournant pour le marché de l’assurance en 2026 Au…
Assurance scolaire à la rentrée : pourquoi toutes les écoles l’exigent et est-elle vraiment indispensable ?
Assurance scolaire à la rentrée : une exigence quasi généralisée dans les écoles Chaque rentrée…
Assurances : pourquoi les incendies risquent de faire exploser le coût des multirisques habitation
Assurances incendies : une crise qui menace la stabilité des multirisques habitation Les incendies qui…
✍️ Articles du même auteur
Découvrez d'autres articles de Monique Fabre
Assurance habitation : 10 % des ménages sacrifient leurs garanties pour alléger leur facture
Assurance habitation : pourquoi 10 % des ménages réduisent leurs garanties pour alléger la facture…
Assurance : 42 milliards de sinistres en moins, une baisse spectaculaire des tarifs
Réduction majeure des sinistres : un tournant pour le marché de l’assurance en 2026 Au…
Comment éviter le surendettement avec un crédit immobilier
Le surendettement lié au crédit immobilier est une réalité qui peut toucher n’importe qui, même…
Assurance scolaire à la rentrée : pourquoi toutes les écoles l’exigent et est-elle vraiment indispensable ?
Assurance scolaire à la rentrée : une exigence quasi généralisée dans les écoles Chaque rentrée…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches