Les coûts de l’assurance habitation ont explosé de 70 % depuis 2021 : découvrez les raisons derrière cette flambée.
Depuis 2021, les tarifs de l’assurance habitation ont littéralement flambé, avec une augmentation moyenne de près de 70 %. Cette explosion des coûts a des causes multiples, affectant directement le budget des propriétaires. Face à cette montée des primes, les ménages doivent naviguer dans un paysage complexe dominé par des assureurs comme Groupama, MAIF, AXA, Macif, Allianz ou Generali, où les choix d’une couverture adaptée deviennent cruciaux.
Hausse spectaculaire des coûts d’assurance habitation : les piliers de la flambée
La hausse des tarifs en assurance habitation résulte d’un cocktail de facteurs convergents qui impactent profondément les compagnies d’assurance et les assurés.
- Valeur des biens immobiliers en hausse : Avec des prix de l’immobilier toujours croissants, notamment vers des sommets records, le coût des garanties suit la valeur des maisons.
- Impact aggravé des catastrophes naturelles : Incendies, inondations, tempêtes… la fréquence et l’intensité accrues de ces événements liés au changement climatique augmentent les sinistres.
- Prix des matériaux de construction en hausse : Le renchérissement du bois, de l’acier et autres matériaux accroît le coût des réparations, entraînant une hausse des indemnisations versées.
- Modification des comportements des assurés : Davantage de propriétaires renoncent à une couverture complète, préférant réduire leur assurance, ce qui complique la gestion des risques pour les compagnies d’assurance.
Les disparités géographiques dans l’évolution des tarifs d’assurance habitation
Cette flambée touche davantage certaines régions. Par exemple, la Californie affiche une augmentation record de +19,5 % à Los Angeles sur un an. Ces écarts s’expliquent par des contextes locaux spécifiques :
- Zones à risque climatique élevé : Les zones exposées aux incendies de forêt, aux ouragans ou aux inondations payent des primes plus élevées.
- Fluctuations liées à la densité urbaine et aux évolutions démographiques : Dans les grandes métropoles, la pression sur les assureurs se fait plus forte, affectant les prix proposés par les courtiers ou les banques.
| Région | Augmentation moyenne des primes | Facteurs principaux |
|---|---|---|
| Los Angeles (Californie) | +19,5 % | Feux de forêt, montée des coûts matériaux |
| Paris | +12 % | Prix immobilier élevé, augmentation des cambriolages |
| Bordeaux | +10,2 % | Risques d’inondation et hausse des sinistres |
Pour en savoir plus sur ces disparités régionales, un point complet est disponible sur ce lien.
Impacts pour les propriétaires : choisir son assureur face à la montée des tarifs
Avec des coûts en forte hausse, les propriétaires doivent plus que jamais être vigilants dans le choix de leur couverture. Les assureurs traditionnels tels que Groupama, MAIF, AXA, Macif, Allianz ou Generali proposent des garanties variées, mais la différence se fait souvent sur les conditions tarifaires et les services associés.
- Comparaison des devis : Solliciter plusieurs propositions auprès de courtiers ou directement via les banques permet d’évaluer les garanties et le coût réel des contrats.
- Adoption de mesures de prévention : Améliorer la sécurité du logement, installer des volets anti-tempête ou optimiser l’aménagement paysager pour réduire les risques d’incendie contribue à diminuer les primes.
- Révision régulière du contrat : Avec l’évolution rapide des tarifs, il est essentiel de renégocier ou changer d’assureur pour bénéficier des meilleures offres.
- Panacher les assurances : Certains choisissent de regrouper assurance habitation, auto et santé auprès d’un seul acteur, pour bénéficier de tarifs préférentiels. Plus d’informations sur ce point sont disponibles ici : résiliation et regroupement d’assurances.
Les stratégies pour limiter la hausse du coût de l’assurance habitation
Face à la hausse généralisée des primes, différentes démarches peuvent être mises en œuvre :
- Installer des protections renforcées : Volets résistants au vent, dispositifs anti-effraction, système d’alarme.
- Réaménager les abords du logement : Éliminer les matériaux inflammables proches du bâtiment pour limiter le risque incendie.
- Surveiller périodiquement la valeur assurée : Ne pas surévaluer ni sous-assurer pour maintenir la prime au plus juste.
- S’informer sur les offres en ligne : Certaines compagnies d’assurance digitale proposent des tarifs compétitifs comparés aux offres classiques.
| Mesure | Avantage | Impact sur la prime |
|---|---|---|
| Système d’alarme connecté | Réduction des risques de vol | Jusqu’à -15% |
| Volets anti-tempête | Protection renforcée contre les intempéries | -10 à -12% |
| Paysagiste anti-feu | Réduction des risques liés aux incendies | -8 à -10% |
| Comparaison annuelle | Choix du contrat le plus adapté | Variable |
Afin d’évaluer les tarifs 2025, il est conseillé de consulter des ressources spécialisées comme cette analyse détaillée.
Conséquences économiques et comportementales des hausses sur le marché de l’assurance
La montée des tarifs affecte aussi bien les assureurs que les assurés, avec des retombées notables :
- Taux de résiliation en hausse : De nombreux assurés changent de compagnie d’assurance, à la recherche de meilleure adéquation prix/garantie.
- Risques accrus pour les propriétaires sans assurance : Environ 60 % des propriétaires envisagent de réduire leur couverture, ce qui accroît la vulnérabilité financière.
- Pressions réglementaires : Les législateurs et organismes de contrôle s’intéressent de près à cette flambée, cherchant à encadrer les tarifs.
- Réaction des banques et courtiers : Adaptation des offres de prêts immobiliers intégrant le coût croissant des assurances.
| Effet | Détail | Conséquence |
|---|---|---|
| Augmentation des résiliations | Déplacement vers des assureurs moins chers ou renoncement à la couverture | Instabilité pour les compagnies d’assurance |
| Diminution des couvertures souscrites | Plusieurs propriétaires limitent leur protection | Exposition financière accrue |
| Interventions des législateurs | Analyses et mesures proposées pour réguler les prix | Encadrement des primes à moyen terme |
| Évolution des offres bancaires | Intégration du coût de l’assurance dans le calcul des prêts | Impact sur l’accès au crédit immobilier |
Pour approfondir ces tendances, consultez ce dossier sur l’augmentation des factures d’assurance.
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Monique Fabre
Expert comparaison habitation depuis 20 ans, courtière certifiée, spécialiste négociation contrats immobiliers.
Articles similaires
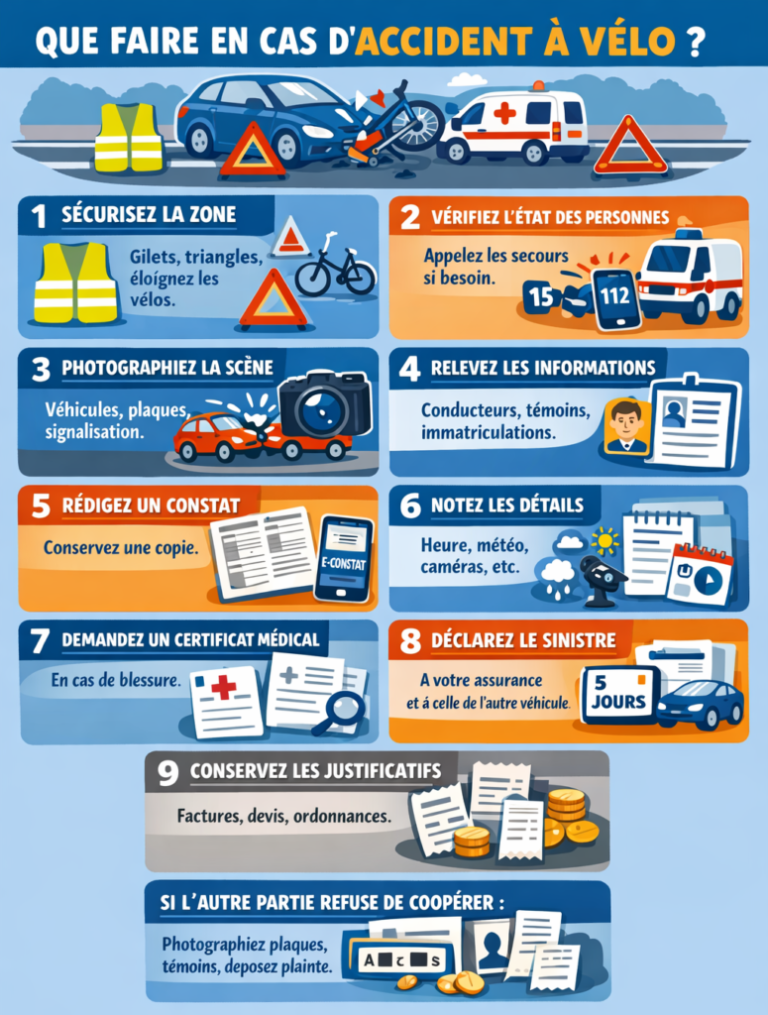
Accident à vélo : les erreurs courantes à éviter absolument
Accident à vélo : les premières minutes cruciales pour éviter les erreurs courantes Un accident à vélo survient en à...
L'Algérie se lance dans la modernisation de son secteur d'assurance automobile
L’Algérie fait un grand pas vers l’avenir avec la modernisation de son secteur d’assurance automobile. Cette réforme ambitieuse vise à...
Assuréa fait équipe avec Fidelidade pour révolutionner l'assurance habitation
En septembre 2025, Assuréa a bouleversé le paysage de l’assurance habitation en s’associant avec Fidelidade, leader en assurance de biens....
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Actualité
Assurance habitation : 10 % des ménages sacrifient leurs garanties pour alléger leur facture
Assurance habitation : pourquoi 10 % des ménages réduisent leurs garanties pour alléger la facture…
Assurance : 42 milliards de sinistres en moins, une baisse spectaculaire des tarifs
Réduction majeure des sinistres : un tournant pour le marché de l’assurance en 2026 Au…
Quand l’école demande une attestation d’assurance : pourquoi des milliers de parents s’exécutent sans poser de questions
Attestation d’assurance à l’école : un réflexe incontournable des parents Chaque rentrée scolaire rebat les…
Assurance scolaire à la rentrée : pourquoi toutes les écoles l’exigent et est-elle vraiment indispensable ?
Assurance scolaire à la rentrée : une exigence quasi généralisée dans les écoles Chaque rentrée…
✍️ Articles du même auteur
Découvrez d'autres articles de Monique Fabre
Assurance habitation : 10 % des ménages sacrifient leurs garanties pour alléger leur facture
Assurance habitation : pourquoi 10 % des ménages réduisent leurs garanties pour alléger la facture…
Assurance : 42 milliards de sinistres en moins, une baisse spectaculaire des tarifs
Réduction majeure des sinistres : un tournant pour le marché de l’assurance en 2026 Au…
Quand l’école demande une attestation d’assurance : pourquoi des milliers de parents s’exécutent sans poser de questions
Attestation d’assurance à l’école : un réflexe incontournable des parents Chaque rentrée scolaire rebat les…
Comment éviter le surendettement avec un crédit immobilier
Le surendettement lié au crédit immobilier est une réalité qui peut toucher n’importe qui, même…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches