Immobilier : 3 astuces incontournables pour réduire votre prime d’assurance habitation
Immobilier : Comment adapter son contrat d’assurance habitation pour réduire sa prime
Dans un contexte où la prime d’assurance habitation moyenne a augmenté de 190 à 265 euros annuels en quatre ans, il devient essentiel de revoir régulièrement son contrat. Cette hausse, liée à la réévaluation des surprimes catastrophe naturelle, à la flambée des coûts de réparation et à l’enchérissement des biens immobiliers, pèse sur le budget des ménages. Pour y remédier, la première étape consiste à personnaliser son contrat assurance habitation en fonction de ses besoins spécifiques et de la valorisation de son bien immobilier.
Une étude menée par IPSOS pour la plateforme Giva met en lumière une méconnaissance fréquente des garanties souscrites par les assurés. Celle-ci peut conduire à des doublons ou à des lacunes de couverture. Par exemple, maintenir une garantie piscine sans en posséder une induit un coût inutile. Il est également recommandé de faire un inventaire précis de ses biens, en ajustant le montant mobilier assuré, afin d’éviter la surévaluation chronique qui renchérit la prime.
Par ailleurs, la mise à jour régulière du contrat est incontournable : modifications de surface habitable, ventes de biens de valeur, ou encore amélioration de la protection logement avec l’installation de dispositifs tels que détecteur de fumée, porte blindée ou système anti-inondation peuvent significativement influencer le tarif final. Ces précautions montrent à l’assureur un engagement concret dans la prévention dommages, incitant souvent à une réduction de la prime.
Optimiser sa prime grâce à la comparaison et au regroupement des contrats
Avec la souplesse apportée par la loi Hamon, les assurés peuvent désormais résilier leur contrat d’assurance habitation à tout moment après la première année. Cela ouvre la porte à une comparaison régulière des offres sur le marché. La clé consiste à vérifier que les garanties proposées sont bien équivalentes pour éviter des pertes de couverture.
Mais attention, multiplier les assureurs n’est pas toujours efficace. En effet, la plupart des ménages français cumulent plusieurs contrats (habitation, auto, santé, prévoyance). Cette fragmentation génère souvent des doublons de garanties. Regrouper plusieurs polices d’assurance auprès d’un même établissement constitue un levier précieux pour négocier un meilleur tarif, réalisant ainsi des économies substantielles.
Voici quelques conseils pour réussir ce regroupement :
- Recenser l’ensemble des contrats en cours pour identifier les doublons.
- Demander des devis groupés auprès d’assureurs capables de proposer des tarifs avantageux.
- Privilégier les assureurs transparents sur la réduction prime liée au regroupement.
- Évaluer la qualité du service client pour un suivi optimal en cas de sinistre.
Assurance habitation : ajustez votre franchise pour une prime mieux maîtrisée
La franchise, montant restant à la charge de l’assuré en cas de sinistre, influence directement le montant de la prime. En général, plus la franchise est élevée, plus la prime diminue. Toutefois, la franchise minimale est souvent conservée par défaut, ce qui alourdit inutilement la facture annuelle.
Évaluer la franchise maximale supportable permet de faire un choix stratégique entre économies sur la prime et capacité à gérer un sinistre. De plus, pour les dégâts mineurs facilement réparables, il peut être financièrement plus pertinent de ne pas les déclarer, afin d’éviter une augmentation future des tarifs. Cette approche pragmatique est particulièrement appréciée par certains assurés dans la gestion quotidienne de leur protection logement.
Tableau comparatif : Impact de la franchise sur la prime d’assurance habitation (exemple en 2026)
| Franchise (€) | Prime annuelle moyenne (€) | Réduction potentielle (%) | Risques associés |
|---|---|---|---|
| 100 | 280 | 0% | Faible couverture en cas de sinistre mineur |
| 300 | 250 | 11% | Exposition modérée au risque financier |
| 500 | 230 | 18% | Assuré doit couvrir certains sinistres moyens |
| 700 | 210 | 25% | Plus forte charge en cas de sinistre |
Astuce bonus : Prévention et valorisation de votre bien pour maîtriser les coûts
L’amélioration continue de son habitat, notamment via des installations favorisant la sécurité incendie et la lutte contre les catastrophes naturelles, reste un excellent moyen d’obtenir des avantages tarifaires. Installer un détecteur de fumée dernier cri avec suivi des piles et faire des travaux pour limiter les risques d’inondations entrent dans cette logique.
De même, valoriser correctement son bien immobilier en s’appuyant sur des experts évite la surévaluation cherchant à trop assurer, ce qui alourdit le coût inutilement. Un juste équilibre entre qualité de la protection et coût est indispensable dans une démarche d’optimisation économique.
Consultez régulièrement des conseils et astuces d’assurance habitation pour rester informé des bonnes pratiques à adopter, comme détaillé dans cet article dédié aux astuces assurance habitation. Ce suivi contribue à maintenir une couverture adaptée tout en générant des économies substantielles.
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Monique Fabre
Expert comparaison habitation depuis 20 ans, courtière certifiée, spécialiste négociation contrats immobiliers.
Articles similaires
Bilan 2025 : Les performances remarquables du groupe Groupama dévoilées
Bilan 2025 : analyse des performances solides du groupe Groupama Le bilan 2025 met en lumière des résultats financiers impressionnants...
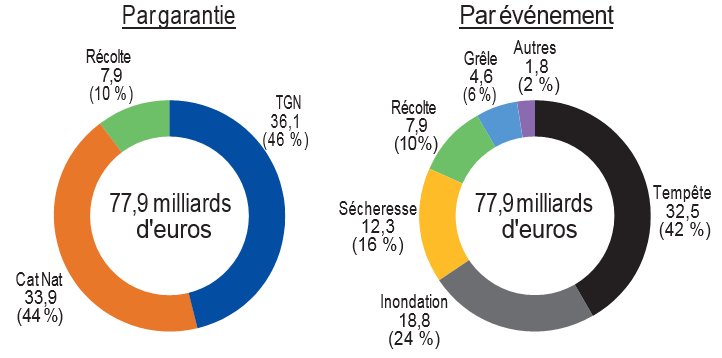
L'industrie de l'assurance attribue l'augmentation des tarifs à l'inflation et aux changements climatiques
En 2025, les tarifs des assurances habitation connaissent une flambée notable, suscitant interrogations et critiques parmi les assurés. Les acteurs...
Volkswagen surpasse Tesla dans la course aux robots-taxis autonomes
En pleine effervescence dans le secteur de la mobilité, Volkswagen marque un tournant décisif avec le lancement de son robot-taxi...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Actualité
Assurance habitation : 10 % des ménages sacrifient leurs garanties pour alléger leur facture
Assurance habitation : pourquoi 10 % des ménages réduisent leurs garanties pour alléger la facture…
Assurance : 42 milliards de sinistres en moins, une baisse spectaculaire des tarifs
Réduction majeure des sinistres : un tournant pour le marché de l’assurance en 2026 Au…
Quand l’école demande une attestation d’assurance : pourquoi des milliers de parents s’exécutent sans poser de questions
Attestation d’assurance à l’école : un réflexe incontournable des parents Chaque rentrée scolaire rebat les…
Assurance scolaire à la rentrée : pourquoi toutes les écoles l’exigent et est-elle vraiment indispensable ?
Assurance scolaire à la rentrée : une exigence quasi généralisée dans les écoles Chaque rentrée…
✍️ Articles du même auteur
Découvrez d'autres articles de Monique Fabre
Assurance habitation : 10 % des ménages sacrifient leurs garanties pour alléger leur facture
Assurance habitation : pourquoi 10 % des ménages réduisent leurs garanties pour alléger la facture…
Assurance : 42 milliards de sinistres en moins, une baisse spectaculaire des tarifs
Réduction majeure des sinistres : un tournant pour le marché de l’assurance en 2026 Au…
Quand l’école demande une attestation d’assurance : pourquoi des milliers de parents s’exécutent sans poser de questions
Attestation d’assurance à l’école : un réflexe incontournable des parents Chaque rentrée scolaire rebat les…
Comment éviter le surendettement avec un crédit immobilier
Le surendettement lié au crédit immobilier est une réalité qui peut toucher n’importe qui, même…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches