Assurances : pourquoi les tarifs continueront de grimper en 2026
Les tarifs des assurances, couvrant tant l’auto que l’habitation et la santé, poursuivent une trajectoire haussière qui ne semble pas prête de s’infléchir en 2026. Cette évolution s’inscrit dans un contexte inflationniste généralisé mais surtout sous la pression croissante des sinistres coûteux, des risques aggravés par le changement climatique et de la réglementation en constante adaptation. L’impact se traduit par des primes d’assurance en hausse significative, ce qui pèse lourdement sur le budget des assurés. Dans ce paysage, il devient essentiel de comprendre les facteurs qui alimentent cette dynamique et d’identifier les leviers pour mieux maîtriser ces dépenses.
Évolution des tarifs assurance auto : une hausse marquée en 2026
L’assurance auto, essentielle pour tout conducteur, affiche une tendance à la hausse des tarifs de l’ordre de 4 à 5 % en 2026. Cette situation découle principalement de l’augmentation des coûts des pièces détachées qui grimpent de 6 % en moyenne, ainsi que celle de la main-d’œuvre dans les garages qui progresse de 3,5 %. Mais la cause la plus significative reste l’augmentation des accidents corporels graves, en hausse de 4,5 %. À cela s’ajoutent les risques liés à la conduite sous l’emprise de stupéfiants et l’usage du téléphone au volant, facteurs aggravant l’inflation de l’assurance auto.
- Coût des pièces détachées : +6%
- Frais de main-d’œuvre : +3,5%
- Accidents corporels graves : +4,5%
- Usage du téléphone au volant et stupéfiants : facteurs aggravants
Ces éléments expliquent notamment pourquoi certains assurés, notamment les conducteurs de véhicules hybrides et électriques, doivent revoir leurs cotisations à la hausse, cette catégorie n’étant plus exonérée fiscalement depuis 2025 (en savoir plus). La compétition sur le marché de l’assurance pousse également les consommateurs à comparer les offres pour limiter l’impact de cette hausse des prix.
| Éléments influençant la prime auto | Évolution prévue en 2026 |
|---|---|
| Pièces détachées | +6% |
| Main-d’œuvre | +3,5% |
| Accidents corporels graves | +4,5% |
| Tarif moyen assurance auto | +4 à 5% |
Assurance habitation : impacts du climat et des zones à risques
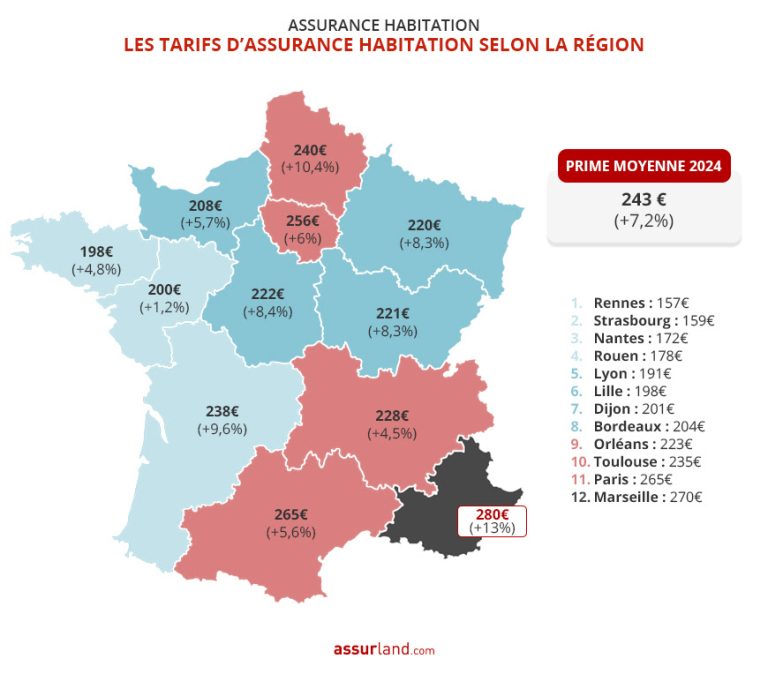
Tourmenté par les aléas météorologiques et le coût croissant de la construction, le segment de l’assurance habitation voit ses tarifs assurance s’envoler en 2026, avec une hausse moyenne avoisinant 5 à 6 %. La flambée des primes liées aux catastrophes naturelles, particulièrement marquées en 2025 avec des augmentations de 12 à 20 % pour la garantie Cat Nat, continue d’avoir un effet persistant.
Les habitations situées dans des zones sensibles, par exemple celles exposées aux risques liés à la sécheresse des sols argileux causant des fissures, subissent une augmentation des primes pouvant atteindre 10 %. Ces mutations tarifaires sont également soutenues par la nécessité croissante d’adopter une logique de logements résilients face au changement climatique, accentuant ainsi la pression sur le marché de l’assurance.
- Hausse moyenne des primes habitation : 5 à 6%
- Flambée primes Cat Nat en 2025 : 12 à 20%
- Zones argileuses : hausse jusqu’à 10%
- Impact du dérèglement climatique : prime habitation +2% au-delà de l’inflation
Ces phénomènes complexes trouvent un écho dans les différentes réglementations assurance qui tentent de s’adapter aux nouvelles réalités. Pour limiter ces coûts, nombre de propriétaires cherchent à optimiser leurs contrats et à mieux comprendre les tendances du marché de l’assurance en lien avec la crise climatique et les risques naturels.
| Facteurs clés | Impact sur prime habitation |
|---|---|
| Coût construction | +3% annuel sur 10 ans |
| Catastrophes naturelles (Cat Nat) | +12 à 20% en 2025 |
| Habitations en zones argileuses | +10% |
| Évolution moyenne prime habitation | +5 à 6% |
Complémentaire santé : une pression accrue pour les plus âgés
Les complémentaires santé enregistrent une tension significative sur les tarifs, avec une augmentation moyenne anticipée de 3 % en 2026, soit trois fois le taux d’inflation général. Cette pression est d’autant plus sévère pour les plus âgés, dont les coûts pourraient bondir de près de 10 %.
L’inflation assurance dans ce domaine résulte d’une consommation de soins et de biens médicaux en hausse de 20 % sur les cinq dernières années, affectant directement les primes d’assurance. Cette problématique conduit à une résiliation accrue des contrats, les assurés cherchant à souscrire des offres concurrentes parfois moins protectrices mais plus abordables.
- Hausse moyenne des complémentaires santé : 3 %
- Pointes pour les seniors : jusqu’à 10 %
- Consommation soins et biens médicaux : +20 % en 5 ans
- Résiliations au profit de la concurrence : hausse notable
Pour optimiser son budget santé, le recours à des conseils avisés est crucial, ainsi que la connaissance précise des astuces pour réduire le coût des assurances en complémentaire santé.
| Indicateurs | Évolution en 2026 |
|---|---|
| Hausse des complémentaires santé | +3 % (moyenne) |
| Hausse pour les plus âgés | Jusqu’à +10 % |
| Consommation soins et biens médicaux (5 ans) | +20 % |
| Résiliation et souscription concurrente | Augmentation |
Stratégies pour maîtriser la hausse des prix dans le marché de l’assurance
Face à ces évolutions, il est essentiel d’adopter des stratégies efficaces pour limiter l’impact de la hausse des primes d’assurance, notamment dans l’auto, l’habitation et la santé. Ces approches reposent sur :
- Comparaison régulière des offres pour bénéficier des tarifs les plus compétitifs.
- Optimisation des garanties afin d’éviter les couvertures superflues et réduire la prime d’assurance.
- Choix de logements résilients pour réduire les risques assurés, en s’inspirant notamment des solutions mises à jour face à la crise climatique.
- Maîtrise de sa conduite dans l’assurance auto en évitant les infractions comme l’usage du téléphone au volant.
- Anticipation des sinistres à travers des actions de prévention pour limiter les coûts à long terme.
Adopter ces mesures permettra de mieux naviguer dans un environnement tarifaire en pleine mutation, où la réglementation assurance évolue pour intégrer les nouveaux risques rencontrés par les assurés.
| Stratégies | Bénéfices |
|---|---|
| Comparaison des offres | Économies immédiates sur la prime |
| Gestion des garanties | Prime ajustée au besoin réel |
| Logements résilients | Réduction des risques et primes habitation |
| Conduite responsable | Diminution des accidents et sinistres |
| Prévention des sinistres | Limitation des coûts à long terme |
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Monique Fabre
Expert comparaison habitation depuis 20 ans, courtière certifiée, spécialiste négociation contrats immobiliers.
Articles similaires
Les banques en ligne face au crédit immobilier traditionnel
Ce que nous observons en 2025 et 2026, c’est une montée en puissance des banques en ligne, qui s’emploient à...
Plus d’un Français sur trois estime que le coût de l’assurance habitation est excessif
La question du budget alloué à l’assurance habitation s’invite au cœur des préoccupations des Français en 2025. Une étude récente...
Les villes qui révolutionnent le secteur de l'assurance habitation
Depuis plusieurs années, les grandes villes françaises s’imposent comme des laboratoires innovants dans le domaine de l’assurance habitation. Face à...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Actualité
Assurance habitation : 10 % des ménages sacrifient leurs garanties pour alléger leur facture
Assurance habitation : pourquoi 10 % des ménages réduisent leurs garanties pour alléger la facture…
Assurance : 42 milliards de sinistres en moins, une baisse spectaculaire des tarifs
Réduction majeure des sinistres : un tournant pour le marché de l’assurance en 2026 Au…
Quand l’école demande une attestation d’assurance : pourquoi des milliers de parents s’exécutent sans poser de questions
Attestation d’assurance à l’école : un réflexe incontournable des parents Chaque rentrée scolaire rebat les…
Assurance scolaire à la rentrée : pourquoi toutes les écoles l’exigent et est-elle vraiment indispensable ?
Assurance scolaire à la rentrée : une exigence quasi généralisée dans les écoles Chaque rentrée…
✍️ Articles du même auteur
Découvrez d'autres articles de Monique Fabre
Assurance habitation : 10 % des ménages sacrifient leurs garanties pour alléger leur facture
Assurance habitation : pourquoi 10 % des ménages réduisent leurs garanties pour alléger la facture…
Assurance : 42 milliards de sinistres en moins, une baisse spectaculaire des tarifs
Réduction majeure des sinistres : un tournant pour le marché de l’assurance en 2026 Au…
Quand l’école demande une attestation d’assurance : pourquoi des milliers de parents s’exécutent sans poser de questions
Attestation d’assurance à l’école : un réflexe incontournable des parents Chaque rentrée scolaire rebat les…
Comment éviter le surendettement avec un crédit immobilier
Le surendettement lié au crédit immobilier est une réalité qui peut toucher n’importe qui, même…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches