Assurance habitation : les primes s’envolent en 2024, découvrez les régions les plus impactées
Les primes d’assurance habitation connaissent une flambée notable en 2024, marquée par une hausse moyenne de plus de 7 %. Cette tendance traduit un renchérissement du coût assurance lié à la multiplication des sinistres maison et à une évolution défavorable du marché assurance. Des disparités nettes émergent entre les régions impactées, certaines concentrant des hausses pouvant atteindre jusqu’à 15 %, imposant aux assurés de surveiller leur tarification de près pour mieux anticiper ces augmentations des prix.
Analyse détaillée de l’augmentation des primes d’assurance habitation en 2024
En 2024, plusieurs facteurs expliquent cette envolée des primes d’assurance habitation. Premièrement, les sinistres liés aux phénomènes climatiques extrêmes se sont intensifiés, générant une pression accrue sur les assureurs. Parallèlement, la hausse des coûts de construction et de réparation a directement influencé la tarification. Enfin, le marché assurance subit des tensions économiques qui renforcent cette dynamique inflationniste.
- Multiplication des dégâts causés par les intempéries (inondations, tempêtes, incendies).
- Augmentation du prix des matériaux et de la main-d’œuvre.
- Réajustement des tarifs par les assureurs pour compenser les pertes financières.
- Complexification des risques assurés, nécessitant des primes plus élevées.
| Facteur d’impact | Description | Effet sur les primes |
|---|---|---|
| Sinistres climatiques | Augmentation des catastrophes naturelles | +4% à +10% |
| Coûts de construction | Hausse du prix des matériaux et main-d’œuvre | +3% à +7% |
| Contexte économique | Inflation et tensions financières | +2% à +5% |
Pour approfondir sur la structure des primes et les facteurs déterminants, consultez cette analyse détaillée.
Régions les plus impactées par la hausse des primes d’assurance habitation
Les disparités régionales sont marquées en 2024. Certaines zones géographiques connaissent un véritable boom tarifaire, lié à leur exposition aux risques climatiques et à l’urbanisation croissante. Notamment, les régions PACA, le sud-ouest et certaines parties du Centre-Val de Loire subissent les plus fortes inclinaisons à la hausse.
- Provence-Alpes-Côte d’Azur : augmentation jusqu’à 15 % des primes.
- Nouvelle-Aquitaine : hausse moyenne de 10 %.
- Centre-Val de Loire : dynamique de +8 % en moyenne.
- Île-de-France : impacts modérés mais existants, autour de 5 à 7 %.
| Région | Hausse moyenne des primes | Facteurs principaux |
|---|---|---|
| PACA | +15% | Fréquence des sinistres, pression immobilière |
| Nouvelle-Aquitaine | +10% | Inondations et tempêtes récurrentes |
| Centre-Val de Loire | +8% | Vulnérabilité aux catastrophes naturelles |
| Île-de-France | +5 à 7% | Évolution du marché immobilier |
Plus d’infos sur les spécificités régionales et les causes : hausse des tarifs en PACA et régions et villes concernées.
Les zones à risque voient une concentration accrue des sinistres maison, poussant les assureurs à revoir à la hausse leurs tarifs. Cela influe directement sur la tarification et l’équilibre financier des contrats souscrits.
Stratégies pour gérer la hausse des primes d’assurance habitation
Face à cette augmentation des prix, les assurés ont intérêt à optimiser leur contrat et à explorer différentes stratégies pour limiter le coût assurance. Plusieurs options s’offrent à eux :
- Comparer régulièrement les devis pour profiter des meilleures offres du marché.
- Réévaluer les garanties pour ajuster les risques assurés aux besoins réels.
- Investir dans des mesures préventives (alarme, renforcement structurel) pour réduire le risque.
- Opter pour une franchise plus élevée afin de diminuer la prime annuelle.
- Se renseigner sur les coûts cachés dans les contrats via des analyses dédiées.
| Action | Bénéfice | Risques éventuels |
|---|---|---|
| Comparaison des offres | Meilleur rapport qualité/prix | Temps investi dans la recherche |
| Réduction des garanties non essentielles | Prime moindre | Moins de couverture |
| Travaux de prévention | Diminution des risques sinistre | Coût initial des travaux |
| Augmentation de la franchise | Baisse du prix annuel | Plus de dépenses en cas de sinistre |
Des conseils supplémentaires sont disponibles sur comment optimiser son contrat et maîtriser la gestion des coûts cachés dans l’assurance habitation.
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Monique Fabre
Expert comparaison habitation depuis 20 ans, courtière certifiée, spécialiste négociation contrats immobiliers.
Articles similaires
Le Finistère Assurance lance une nouvelle offre d'assurance habitation pour renforcer sa position sur le marché
Dans un marché de l’assurance habitation où la concurrence devient toujours plus intense, Le Finistère Assurance fait une entrée remarquée...

Assurance auto : les démarches essentielles avant de voyager dans ces 9 pays
Vous envisagez un voyage en voiture à l’étranger ? Avant de prendre la route vers votre destination, il est crucial...
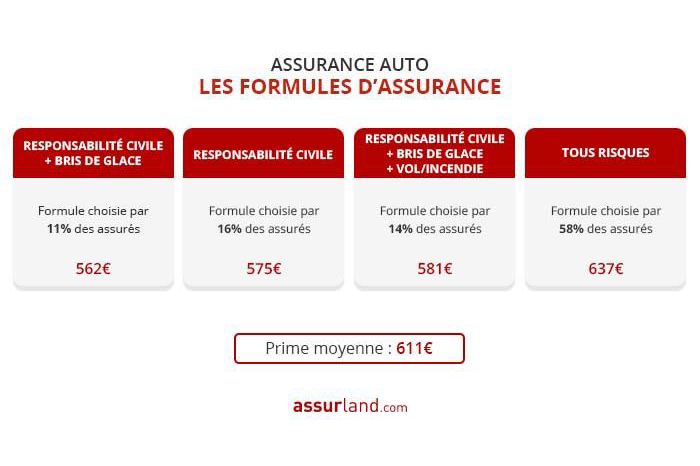
Le tarif d'assurance automobile pour les véhicules Citroën se maintient à un niveau constant
Dans le monde automobile, l’assurance est un poste de dépense crucial pour chaque propriétaire de véhicule. En 2025, les tarifs...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Actualité
Assurance habitation : 10 % des ménages sacrifient leurs garanties pour alléger leur facture
Assurance habitation : pourquoi 10 % des ménages réduisent leurs garanties pour alléger la facture…
Assurance : 42 milliards de sinistres en moins, une baisse spectaculaire des tarifs
Réduction majeure des sinistres : un tournant pour le marché de l’assurance en 2026 Au…
Quand l’école demande une attestation d’assurance : pourquoi des milliers de parents s’exécutent sans poser de questions
Attestation d’assurance à l’école : un réflexe incontournable des parents Chaque rentrée scolaire rebat les…
Assurance scolaire à la rentrée : pourquoi toutes les écoles l’exigent et est-elle vraiment indispensable ?
Assurance scolaire à la rentrée : une exigence quasi généralisée dans les écoles Chaque rentrée…
✍️ Articles du même auteur
Découvrez d'autres articles de Monique Fabre
Assurance habitation : 10 % des ménages sacrifient leurs garanties pour alléger leur facture
Assurance habitation : pourquoi 10 % des ménages réduisent leurs garanties pour alléger la facture…
Assurance : 42 milliards de sinistres en moins, une baisse spectaculaire des tarifs
Réduction majeure des sinistres : un tournant pour le marché de l’assurance en 2026 Au…
Quand l’école demande une attestation d’assurance : pourquoi des milliers de parents s’exécutent sans poser de questions
Attestation d’assurance à l’école : un réflexe incontournable des parents Chaque rentrée scolaire rebat les…
Comment éviter le surendettement avec un crédit immobilier
Le surendettement lié au crédit immobilier est une réalité qui peut toucher n’importe qui, même…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches