Malgré les catastrophes climatiques récurrentes, les Français réussissent à maintenir leur résilience financière
Une résilience financière remarquable face aux catastrophes climatiques en France
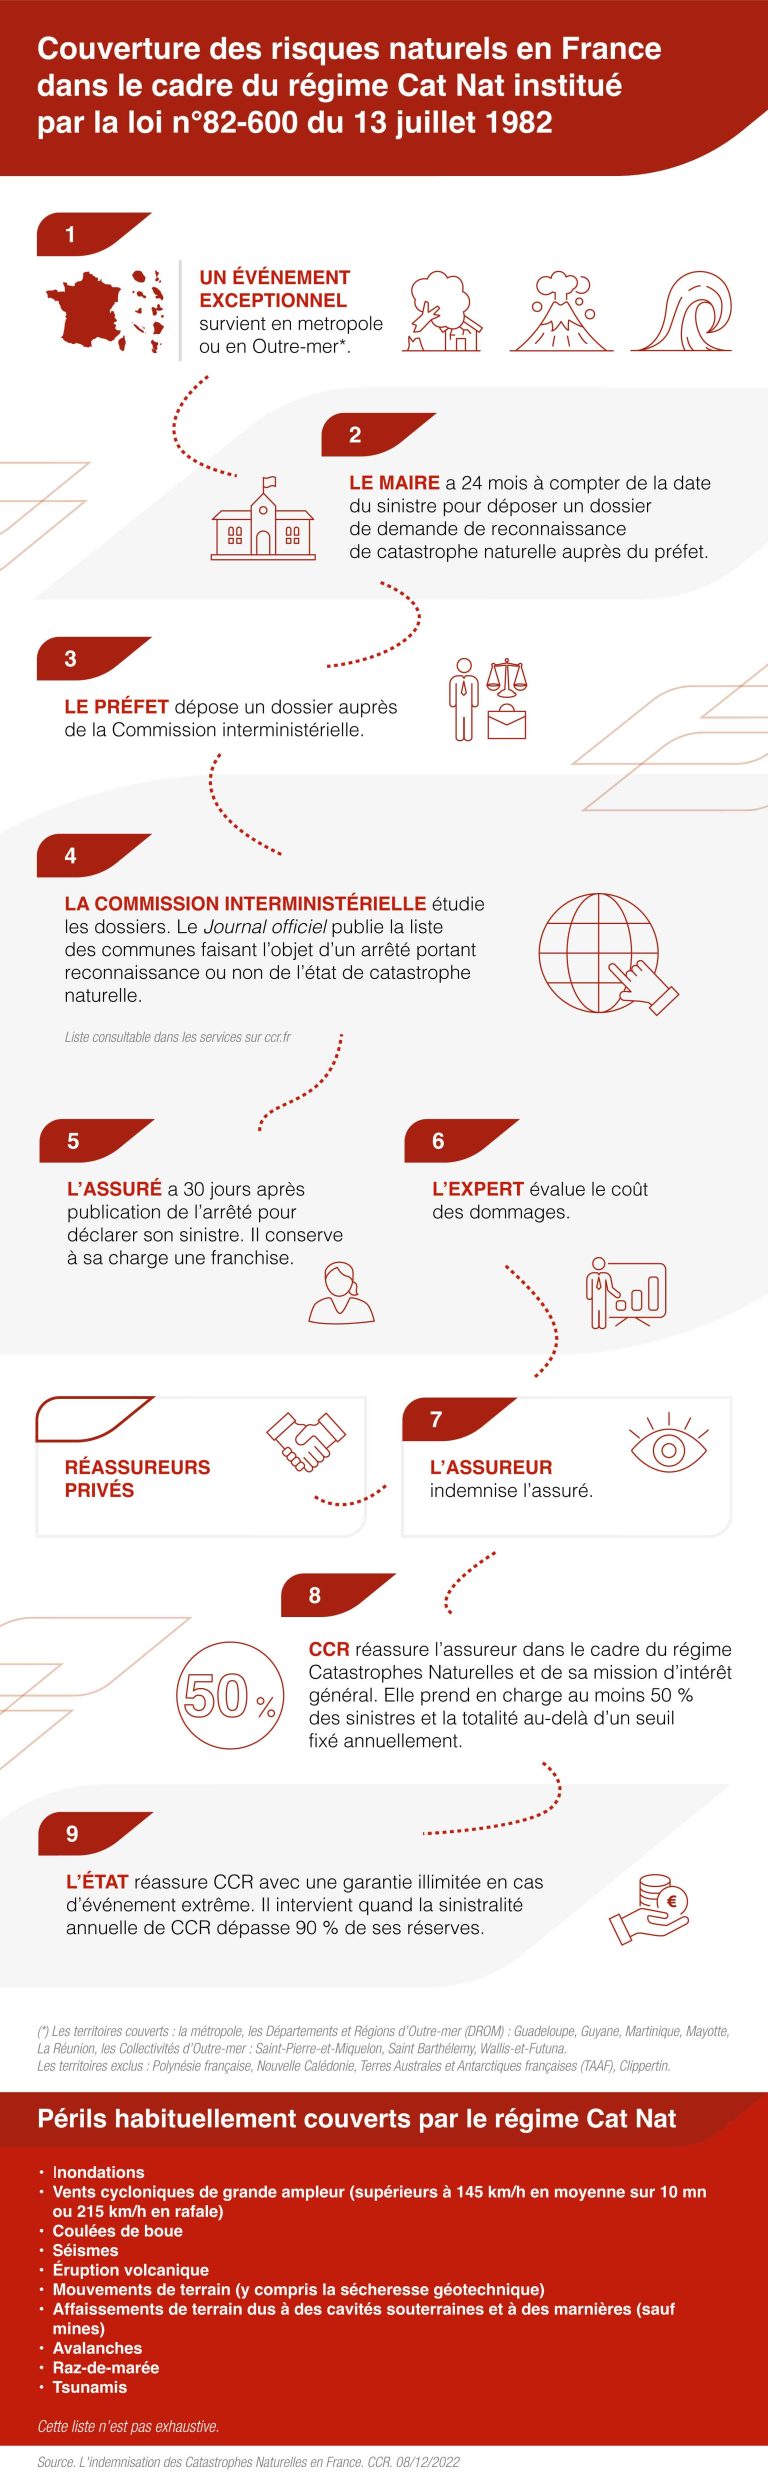
En dépit de la multiplication des catastrophes climatiques – inondations, tempêtes, sécheresses récurrentes causant des dommages comme la rétractation des argiles – les Français continuent d’assurer la protection de leur patrimoine immobilier. La quasi-totalité des 35 000 communes françaises bénéficie d’un accès relativement aisé à l’assurance habitation, avec un taux de couverture atteignant 97,7 %, selon les données récentes de la Caisse centrale de réassurance (CCR).
Cependant, cette couverture ne masque pas des tensions croissantes sur l’offre, particulièrement dans les zones Outre-mer et certaines petites communes métropolitaines moins attractives commercialement. Un rapport souligne la présence limitée d’assureurs dans 903 communes, dont 568 en tension légère et 335 en tension modérée, représentant un défi notable pour la gestion des risques locaux.
Adaptation et gestion des risques face à la montée des sinistres climatiques
Les assureurs ont dû accélérer leur adaptation pour maintenir la solidarité financière face à la sinistralité qui croît de manière significative avec le changement climatique. Selon la CCR, les tarifs des assurances habitation ont connu une hausse sensible ces dernières années, reflétant la complexification de la prise de risque et la nécessité d’intégrer les phénomènes extrêmes dans les modèles. Ce phénomène rappelle la dynamique observée à l’international, analysée dans des contextes similaires comme l’Australie et le Canada, où la gestion des primes est une problématique majeure (détails sur la prime d’assurance en situation d’urgence climatique).
Le gouvernement français, conscient de ces enjeux, a entrepris des mesures de prévention et de soutien économique, notamment en projetant une réévaluation tous les cinq ans du régime des catastrophes naturelles, pour garantir sa viabilité face à une sinistralité en hausse constante. Le ministre de l’Économie, Roland Lescure, a également lancé une mission spécifique destinée à traiter des difficultés protectionnistes dans les zones ultramarines exposées au risque cyclonique.
Des pressions tarifaires maîtrisées dans un système assurantiel toujours robuste
Alors que les sinistres liés aux catastrophes climatiques impactent directement les finances des ménages, le système assurantiel français montre une étonnante vigueur. La hausse des primes demeure une contrainte mais elle est accompagnée d’une réponse pragmatique visant à préserver l’accessibilité des couvertures essentielles. Cette situation a été analysée dans divers rapports mettant en lumière la nécessité d’optimiser la rentabilité des investissements dans des secteurs exposés (hausse tarifaire en assurance habitation en 2026).
Les politiques publiques encouragent ainsi non seulement la prévention mais aussi les investissements durables pour renforcer la résilience des territoires, en particulier dans les communes rurales et périphériques où l’impact climatique est particulièrement marqué. Ces mesures tendent à favoriser une mutualisation renforcée des risques et un soutien économique stable pour les populations vulnérables.
Les leviers essentiels pour une adaptation réussie au changement climatique
- Renforcement de la couverture assurantielle, même dans les zones à forte sinistralité et Outre-mer.
- Mise en place d’une réévaluation périodique du système « Cat Nat » pour ajuster les surprimes en fonction des évolutions climatiques.
- Développement de pratiques de prévention visant à réduire la fréquence et la gravité des sinistres.
- Promotion d’investissements durables pour sécuriser les infrastructures et le bâti.
- Encouragement à la solidarité entre assurés pour maintenir un équilibre économique dans l’assurance habitation.
- Accompagnement des petites communes peu attractives sur le plan commercial par des dispositifs publics ciblés.
Tableau comparatif : accès à l’assurance habitation et tensions territoriales en France
| Catégorie | Nombre de communes | Type de tension | Régions concernées | Principaux enjeux |
|---|---|---|---|---|
| Accès sans difficulté | ~34 200 | Faible ou nul | Majorité du territoire | Offre assurantielle bien implantée |
| Tension légère | 568 | Offre limitée | Outre-mer, Est, Massif central, Corse | Peu d’assureurs, hausse des tarifs |
| Tension modérée | 335 | Offre réduite | Zones rurales et petites communes | Difficultés d’accès et hausse des primes |
Ce tableau synthétise les disparités territoriales dans l’accès à l’assurance habitation, soulignant les défis qui accompagnent la montée des risques liés aux catastrophes climatiques. La résilience financière des Français demeure forte, grâce à une gestion proactive et une adaptation constante des acteurs économiques et publics.
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Monique Fabre
Expert comparaison habitation depuis 20 ans, courtière certifiée, spécialiste négociation contrats immobiliers.
Articles similaires
Assurances : découvrez la nouvelle garantie qui risque de faire grimper vos cotisations
Un nouvel amendement au projet de loi de finances 2026 prévoit l’introduction d’une garantie spécifique aux émeutes dans les contrats...
Exploration de la flambée des tarifs d'assurance en 2025 : des éclaircissements indispensables
En 2025, le coût des assurances grimpe en flèche, plongeant les ménages français dans une situation de tension financière. Les...
Assurance auto et congés estivaux : les gestes essentiels à adopter
Les vacances d’été approchent à grands pas et l’esprit d’aventure s’installe ! Pour éviter que votre élan ne se transforme...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Actualité
Assurance habitation : 10 % des ménages sacrifient leurs garanties pour alléger leur facture
Assurance habitation : pourquoi 10 % des ménages réduisent leurs garanties pour alléger la facture…
Assurance : 42 milliards de sinistres en moins, une baisse spectaculaire des tarifs
Réduction majeure des sinistres : un tournant pour le marché de l’assurance en 2026 Au…
Quand l’école demande une attestation d’assurance : pourquoi des milliers de parents s’exécutent sans poser de questions
Attestation d’assurance à l’école : un réflexe incontournable des parents Chaque rentrée scolaire rebat les…
Assurance scolaire à la rentrée : pourquoi toutes les écoles l’exigent et est-elle vraiment indispensable ?
Assurance scolaire à la rentrée : une exigence quasi généralisée dans les écoles Chaque rentrée…
✍️ Articles du même auteur
Découvrez d'autres articles de Monique Fabre
Assurance habitation : 10 % des ménages sacrifient leurs garanties pour alléger leur facture
Assurance habitation : pourquoi 10 % des ménages réduisent leurs garanties pour alléger la facture…
Assurance : 42 milliards de sinistres en moins, une baisse spectaculaire des tarifs
Réduction majeure des sinistres : un tournant pour le marché de l’assurance en 2026 Au…
Quand l’école demande une attestation d’assurance : pourquoi des milliers de parents s’exécutent sans poser de questions
Attestation d’assurance à l’école : un réflexe incontournable des parents Chaque rentrée scolaire rebat les…
Comment éviter le surendettement avec un crédit immobilier
Le surendettement lié au crédit immobilier est une réalité qui peut toucher n’importe qui, même…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches