Comment votre lieu de résidence influence désormais le coût de vos assurances : explications et enjeux
Le coût des assurances, notamment auto et habitation, est de plus en plus influencé par le lieu de résidence. Cette tendance, accentuée par l’intensification des risques climatiques et les spécificités territoriales, bouleverse la tarification assurance traditionnelle. Selon le cabinet spécialiste Facts & Figures, les régions exposées aux aléas environnementaux coûteux voient leurs primes d’assurance s’envoler, impactant directement le budget des assurés. Cette évolution invite à mieux comprendre les facteurs géographiques et les risques locaux qui déterminent désormais bien plus que la simple vétusté ou le profil du conducteur.
Lieu de résidence : un facteur clé du coût des assurances auto et habitation
Les études réalisées en 2025 confirment que la localisation géographique fait désormais partie des critères majeurs pour calculer la prime d’assurance. Les assureurs intègrent l’impact territorial lié aux cataclysmes comme les tempêtes, inondations, ou canicules, variables selon les régions.
- Les zones à risque élevé, comme les zones littorales ou les régions montagneuses exposées aux glissements de terrain, enregistrent des hausses importantes de leurs primes.
- Les grandes villes connaissent souvent des tarifs plus élevés en raison de la densité populationnelle et d’un nombre plus élevé de sinistres auto ou habitation.
- Les zones rurales peuvent bénéficier de tarifs plus compétitifs, mais pas toujours, notamment dans les territoires où l’accès aux services d’urgence est limité.
| Type de zone | Facteurs de risque | Impact moyen sur la prime d’assurance |
|---|---|---|
| Zones urbaines | Vols, accidents, sinistres climatiques urbains | +15% à +25% |
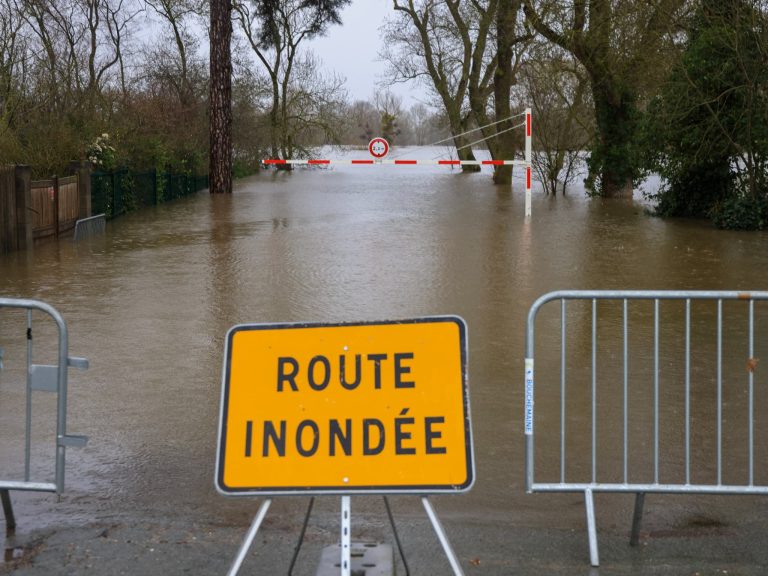
| Zones littorales | Inondations, tempêtes, érosion | +20% à +30% |
| Zones rurales | Accès aux services, risques climatiques moindres | +5% à +15% |
Ces disparités s’expliquent en partie par le poids économique des sinistres et la fréquence des sinistres dans chaque zone. L’exposition accrue aux événements climatiques se traduit par une évolution différenciée des tarifs, comme le détaille cet article sur la hausse des primes d’assurance.
Enjeux assurance liés aux risques locaux et tarification
Le contexte actuel fait apparaître de nouveaux enjeux pour les assurés et les compagnies d’assurance. Le lieu de résidence ne se limite plus à un simple critère administratif mais devient un véritable élément de prévention et de gestion des risques.
- Les assureurs analysent de plus en plus finement les facteurs géographiques, intégrant des données météorologiques précises et des historiques de sinistres.
- L’évolution accélérée des phénomènes naturels oblige à revoir régulièrement ces critères, dynamisant la tarification assurance.
- L’information sur l’impact des intempéries sur les assurances habitation est cruciale pour bien anticiper les coûts futurs.
| Facteurs climatiques | Conséquences pour l’assurance | Stratégies d’adaptation |
|---|---|---|
| Tempêtes | Augmentation sinistres, hausse tarifs | Renforcement garanties, ajustements primes |
| Inondations | Préjudice matériel important | Exclusions, franchises élevées possibles |
| Canicules et autres aléas | Dégradation immobilière progressive | Valorisation adaptée des biens |
Les défis pour les assurés résident dans la nécessité de comprendre ces impacts et d’adapter leurs contrats en conséquence. Pour approfondir les enjeux liés à la résidence et la protection de votre foyer, consultez cet article sur l’assurance habitation et le foyer.
L’impact de l’emplacement sur la prime d’assurance auto : entre risques routiers et environnementaux
La tarification des assurances auto évolue aussi sous le prisme du lieu de résidence. Certains quartiers génèrent plus d’accidents tandis que d’autres sont plus exposés à la dégradation de véhicules par des facteurs locaux.
- Les zones à fort trafic urbain voient une augmentation statistique des collisions et des vols, impactant la prime d’assurance.
- Les régions exposées à des climats extrêmes subissent des coûts de réparation plus élevés dus aux dommages causés par l’environnement.
- La disponibilité des services d’assistance et la criminalité locale sont également pris en compte.
| Zone géographique | Facteur de risque automobile | Variation moyenne de prime |
|---|---|---|
| Quartiers urbains denses | Accidents fréquents, vols | +20% à +35% |
| Suburbs résidentiels | Accidents moins fréquents | +5% à +15% |
| Zones rurales isolées | Moins d’accidents mais assistance plus longue | +10% à +20% |
Dans ce contexte, une bonne connaissance de la tarification assurance en 2025 permet d’optimiser ses dépenses et de choisir le contrat le plus adapté à son lieu de résidence.
Adapter ses assurances face à l’évolution des enjeux territoriaux
Pour maîtriser le coût des assurances dans ce contexte mouvant, plusieurs stratégies sont conseillées :
- Comparer régulièrement les offres d’assurance en tenant compte des risques locaux.
- Intégrer des garanties spécifiques liées aux catastrophes naturelles ou aux sinistres fréquents dans la région.
- Consulter des experts spécialisés pour une valorisation réaliste de son bien, comme illustré dans cet article sur la valorisation en assurance habitation.
- Rester informé des modifications législatives et des évolutions du marché de l’assurance, à l’instar de ce bilan sur l’augmentation des tarifs.
| Stratégie | Bénéfices attendus | Exemple concret |
|---|---|---|
| Comparaison proactive | Réduction du coût, meilleure couverture | Changer d’assurance après étude complète |
| Garanties naturelles spécifiques | Protection renforcée contre les aléas | Souscrire à une garantie tempête, inondation |
| Expertise professionnelle | Valorisation adaptée du bien | Faire appel à un expert pour réévaluation |
Un suivi rigoureux et une bonne compréhension des risques locaux permettent de réduire l’impact financier des sinistres. Plus d’informations sont disponibles sur l’assurance habitation et les tempêtes.
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Monique Fabre
Expert comparaison habitation depuis 20 ans, courtière certifiée, spécialiste négociation contrats immobiliers.
Articles similaires
« Abandonner l'indemnisation publique de certaines catastrophes serait une véritable lâcheté de l'État » : vers une remise en question décisive
Les risques climatiques face à une remise en question de l’indemnisation publique Avec la multiplication inquiétante des catastrophes naturelles dues...
Tour de France Féminin 2025 : découvrez les cyclistes françaises inscrites pour cette édition majeure
Le Tour de France Féminin 2025 s’annonce comme une compétition sportive phare du calendrier cycliste. Avec 154 participantes engagées, cette...

Assurance habitation : 5 faits surprenants à connaître sur les sinistres déclarés
En 2024, l’assurance habitation demeure une pierre angulaire de la protection des logements, qu’ils soient loués ou détenus en propriété....
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Actualité
Assurance habitation : 10 % des ménages sacrifient leurs garanties pour alléger leur facture
Assurance habitation : pourquoi 10 % des ménages réduisent leurs garanties pour alléger la facture…
Assurance : 42 milliards de sinistres en moins, une baisse spectaculaire des tarifs
Réduction majeure des sinistres : un tournant pour le marché de l’assurance en 2026 Au…
Quand l’école demande une attestation d’assurance : pourquoi des milliers de parents s’exécutent sans poser de questions
Attestation d’assurance à l’école : un réflexe incontournable des parents Chaque rentrée scolaire rebat les…
Assurance scolaire à la rentrée : pourquoi toutes les écoles l’exigent et est-elle vraiment indispensable ?
Assurance scolaire à la rentrée : une exigence quasi généralisée dans les écoles Chaque rentrée…
✍️ Articles du même auteur
Découvrez d'autres articles de Monique Fabre
Assurance habitation : 10 % des ménages sacrifient leurs garanties pour alléger leur facture
Assurance habitation : pourquoi 10 % des ménages réduisent leurs garanties pour alléger la facture…
Assurance : 42 milliards de sinistres en moins, une baisse spectaculaire des tarifs
Réduction majeure des sinistres : un tournant pour le marché de l’assurance en 2026 Au…
Quand l’école demande une attestation d’assurance : pourquoi des milliers de parents s’exécutent sans poser de questions
Attestation d’assurance à l’école : un réflexe incontournable des parents Chaque rentrée scolaire rebat les…
Comment éviter le surendettement avec un crédit immobilier
Le surendettement lié au crédit immobilier est une réalité qui peut toucher n’importe qui, même…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches