« Je croyais être protégé » : découvrez les exclusions courantes de votre assurance habitation après un incendie
Assurance habitation et incendie : comprendre les exclusions avant le sinistre
Nombreux sont les sinistrés qui, confrontés aux ravages d’un incendie, réalisent que leur contrat d’assurance habitation comporte de nombreuses exclusions qui limitent ou annulent leur protection. Une mauvaise compréhension de ces exclusions peut rapidement transformer un sinistre en véritable casse-tête financier. L’exemple récent des incendies qui ont dévasté plus de 116 000 hectares en Gironde, dans les Landes et le Var met en lumière les limites fréquentes des assurances multirisques habitation.
Incendies de forêt : une indemnisation souvent moins protectrice qu’attendue
L’incendie, qu’il soit d’origine domestique ou causé par un feu de forêt, est en principe couvert par la garantie incendie de la plupart des contrats. Cependant, un feu de forêt n’est pas reconnu comme une catastrophe naturelle par la loi. Il ne bénéficie donc pas de la franchise légale souvent plus avantageuse, contrairement aux autres sinistres qualifiés de « catastrophes naturelles ». C’est la franchise contractuelle qui s’applique, et son montant peut varier de façon significative selon l’assureur, allant de 100 à plus de 470 euros.
Par ailleurs, un défaut d’entretien autour du logement, notamment un manque de débroussaillage dans les zones à risque, peut entraîner un refus partiel ou total d’indemnisation. Cette obligation, qui vise à limiter la propagation du feu, est souvent méconnue des assurés, mais elle est scrupuleusement vérifiée lors du traitement du sinistre.
Les biens extérieurs : des exclusions fréquentes qui peuvent coûter cher
Un autre angle mort important des contrats réside dans la couverture des biens extérieurs. La garantie incendie protège principalement la structure du logement et son contenu intérieur. Les aménagements extérieurs, eux, bénéficient souvent de plafonds d’indemnisation très bas, voire d’exclusions totales.
Les éléments suivants sont souvent concernés par ces exclusions :
- Arbres, haies, plantations et autres végétaux du jardin
- Clôtures et portails en bois exposés aux flammes
- Abris de jardin, garages détachés ou pool houses avec plafonds spécifiques
- Mobilier d’extérieur, barbecues et salons de jardin
- Équipements et bassins de piscine, couverts uniquement dans certains cas
Les propriétaires de résidences secondaires en zones forestières, notamment sur la côte atlantique et en Provence, sont particulièrement à risque. L’absence de garantie spécifique pour ces dommages peut représenter une lourde perte, qu’il est essentiel d’anticiper au moment de la signature du contrat d’assurance habitation. Vérifier la mention « aménagements extérieurs » et les plafonds associés contribue à éviter une désillusion majeure au moment du sinistre.
Franchises, plafonds et relogement : anticiper les mauvaises surprises
Les écarts entre assureurs sont très importants sur les montants de franchise, que ce soit pour la garantie incendie ou les autres garanties annexes. Cette franchise représente la somme restant à la charge de l’assuré en cas de sinistre. La connaissance précise de ce montant s’avère indispensable pour éviter tout litige. Le plafond d’indemnisation doit être examiné attentivement, notamment en ce qui concerne les objets de valeur, le matériel électroménager ou l’informatique, souvent plafonnés.
Une bonne nouvelle cependant : face à l’ampleur des feux de l’été 2026, le gouvernement ainsi que les assureurs ont adopté des mesures exceptionnelles. Le délai de déclaration de sinistre est prolongé jusqu’à fin août 2026. De plus, les frais de relogement des personnes évacuées sur ordre des autorités sont pris en charge pendant trois semaines, sur présentation de justificatifs. Passé ce délai, le contrat d’assurance précise les conditions de prolongation, parfois restrictives.
| Élément à vérifier dans le contrat | Points clés à contrôler |
|---|---|
| Franchise incendie | Montant précis, souvent variable, entre 100 et 474 euros environ |
| Garantie valeur à neuf | Permet une reconstruction sans déduction de vétusté |
| Biens extérieurs | Plafonds spécifiques souvent faibles ou exclusions directes |
| Relogement | Durée maximale prise en charge, plafonds journaliers à connaître |
| Fumées et suies | Inclusion ou exclusion selon garanties souscrites |
Comment éviter les pièges des exclusions dans son contrat d’assurance habitation ?
Se familiariser avec les clauses d’exclusion, souvent rédigées en termes techniques et peu accessibles, est une étape incontournable. Un dialogue approfondi avec son assureur avant toute signature est crucial. Un simple appel pour clarifier ou ajuster certaines garanties, notamment la valeur à neuf ou la prise en charge des aménagements extérieurs, fait souvent la différence lorsque survient un sinistre. Il est aussi utile de prendre connaissance des conditions relatives au relogement en cas d’éviction temporaire pour sinistre.
Les incendies sont devenus un risque majeur avec le réchauffement climatique, et la réglementation ainsi que les contrats d’assurance habituels ne suivent pas toujours cette évolution. Le risque zéro n’existe pas, mais mieux comprendre les limitations, anticiper les exclusions et adapter son contrat en conséquence permet de limiter l’ampleur des litiges et d’optimiser sa responsabilité face aux dégâts.
Pour ceux qui souhaitent approfondir le sujet et mieux se préparer, un large panel d’informations détaillées est disponible, notamment pour comprendre les exclusions courantes des garanties en assurance habitation ou encore les étapes à suivre en cas de sinistre, notamment pour un incendie, sur les démarches indispensables à connaître.
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Monique Fabre
Expert comparaison habitation depuis 20 ans, courtière certifiée, spécialiste négociation contrats immobiliers.
Articles similaires
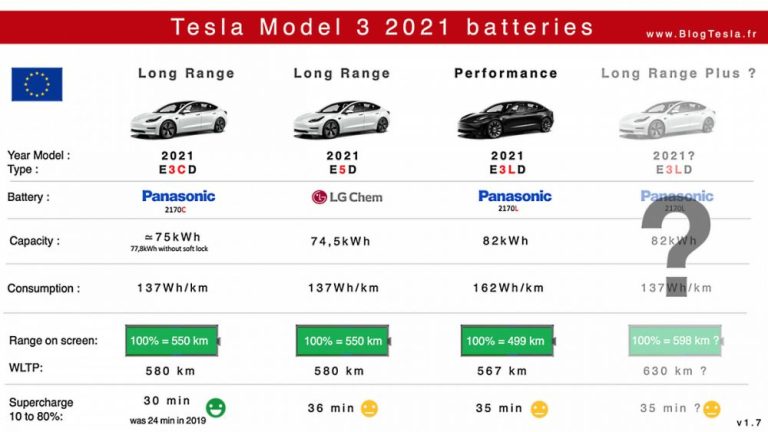
Évaluation de la santé de la batterie d'une Tesla Model 3 après cinq ans et 110 000 km d'utilisation
Après cinq ans et 110 000 kilomètres parcourus, l’état de santé de la batterie d’une Tesla Model 3 suscite de...
Podcast : culture de l'intelligence artificielle avec le lancement des taxis autonomes de Tesla aux États-Unis
La révolution des transports autonomes est en marche avec l’arrivée tant attendue des vélos-taxis. Le 23 juin, Tesla a officialisé...
Aemotion dévoile un véhicule révolutionnaire : une alternative électrisante à Tesla, alliant le meilleur de la voiture et de la moto avec zéro émission
Aemotion fait une entrée fracassante dans le monde de la mobilité durable avec la révélation d’un véhicule dont l’ingéniosité n’a...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Actualité
Assurance habitation : 10 % des ménages sacrifient leurs garanties pour alléger leur facture
Assurance habitation : pourquoi 10 % des ménages réduisent leurs garanties pour alléger la facture…
Assurance : 42 milliards de sinistres en moins, une baisse spectaculaire des tarifs
Réduction majeure des sinistres : un tournant pour le marché de l’assurance en 2026 Au…
Quand l’école demande une attestation d’assurance : pourquoi des milliers de parents s’exécutent sans poser de questions
Attestation d’assurance à l’école : un réflexe incontournable des parents Chaque rentrée scolaire rebat les…
Assurance scolaire à la rentrée : pourquoi toutes les écoles l’exigent et est-elle vraiment indispensable ?
Assurance scolaire à la rentrée : une exigence quasi généralisée dans les écoles Chaque rentrée…
✍️ Articles du même auteur
Découvrez d'autres articles de Monique Fabre
Assurance habitation : 10 % des ménages sacrifient leurs garanties pour alléger leur facture
Assurance habitation : pourquoi 10 % des ménages réduisent leurs garanties pour alléger la facture…
Assurance : 42 milliards de sinistres en moins, une baisse spectaculaire des tarifs
Réduction majeure des sinistres : un tournant pour le marché de l’assurance en 2026 Au…
Quand l’école demande une attestation d’assurance : pourquoi des milliers de parents s’exécutent sans poser de questions
Attestation d’assurance à l’école : un réflexe incontournable des parents Chaque rentrée scolaire rebat les…
Comment éviter le surendettement avec un crédit immobilier
Le surendettement lié au crédit immobilier est une réalité qui peut toucher n’importe qui, même…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches