Les finances d’Inès, architecte d’intérieur à Bordeaux : un revenu net mensuel de 2 680 € dévoilé
Les finances d’Inès, architecte d’intérieur à Bordeaux : analyse d’un revenu net mensuel de 2 680 €
Inès, 34 ans, exerce depuis cinq ans en tant qu’architecte d’intérieur indépendante dans le centre-ville de Bordeaux. Son revenu net mensuel moyen s’établit à 2 680 €, après déduction des cotisations sociales, impôts et contributions obligatoires. Cette somme reflète un chiffre d’affaires brut d’environ 4 200 € mensuels, impacté par la nature parfois saisonnière de sa profession.
Un équilibre financier à la marge : revenu, charges et spécificités du statut libéral
Ce revenu net s’inscrit au-dessus du salaire net médian français, situé autour de 2 100 €, mais la gestion financière d’un indépendant implique des charges incompressibles significatives. Inès habite dans un T2 de 42 m² dans le quartier prisé de Saint-Michel, avec un loyer de 780 € charges comprises, un prix maîtrisé grâce à un bail signé trois ans plus tôt, alors que le marché bordelais affiche aujourd’hui des loyers supérieurs.
Hormis ce loyer, ses frais fixes mensuels incluent :
- Assurance habitation : 22 €
- Mobilité (tram, vélo, voiture) : 165 €
- Abonnements numériques et logiciels métiers (Netflix, Spotify, Adobe Creative Cloud) : 129,50 €
- Mutuelle individuelle et prévoyance : 90 €
- Responsabilité civile professionnelle : 45 €
- Provision pour charges sociales et fiscales (CFE, URSSAF, TVA) : 250 €
Au total, ses dépenses fixes atteignent 1 481,50 €, sans compter l’impôt sur le revenu prélevé à la source de 132 €, qui est déjà inclus dans son revenu net mais représente une charge réelle.
Budget mensuel d’Inès : des dépenses variables sous contrôle dans un contexte urbain coûteux
Face au coût de la vie à Bordeaux, notamment les loyers, Inès doit veiller à optimiser ses postes de dépenses variables. Le budget alimentation s’élève à 320 € par mois, combinant courses chez Auchan et achats au marché des Capucins. Privilégiant la qualité et la réduction du gaspillage, ses choix alimentaires seraient moins économiques au kilo que dans la grande distribution, mais meilleurs qualitativement.
Ses autres dépenses variables mensuelles se répartissent ainsi :
| Poste | Dépense mensuelle (€) | Commentaires |
|---|---|---|
| Sorties (restaurants, cinéma, terrasses) | 140 | Repas 20-35 €, vin à 7 € le verre, carte UGC cinéma |
| Shopping vêtements et déco (seconde main) | 80 | Mix entre Ikea et brocante pour le style |
| Soins personnels (coiffeur, pharmacie) | 55 | Budget onglets et santé |
| Vacances (lissées sur l’année) | 100 | Semaine de vacances et weekends prolongés |
Le cumul des dépenses variables atteint 695 €. Additionné aux dépenses fixes, le total se rapproche de 2 426 €, soit plus de 90 % du revenu net disponible.
Ce qui reste sur le compte : gestion prudente et épargne face à l’incertitude du statut freelance
A la fin du mois, le reliquat disponible s’élève à environ 334 €, qu’Inès répartit entre épargne et trésorerie de sécurité. Elle verse 200 € mensuels sur son assurance-vie, qui profite d’un rendement autour de 3 % dans le contexte économique actuel. Les 134 € restants alimentent son compte courant, servant de matelas pour les périodes creuses, fréquentes dans cette profession.
Avec près de 10 000 € sur son Livret A et 11 000 € sur son assurance-vie, Inès vise une réserve de sécurité équivalente à 15 000 € pour couvrir au moins trois mois sans revenu client. Cette prudence illustre bien les enjeux de la gestion financière quand l’instabilité est la règle.
Enjeux et perspectives : optimiser la fiscalité et le budget dans le contexte bordelais
Envisageant de passer en EURL, Inès pourrait améliorer son revenu net mensuel de 180 € selon son comptable, mais ce changement s’accompagnerait d’une comptabilité plus contraignante et de coûts administratifs additionnels. Ce dilemme reflète la complexité des choix que doivent assumer de nombreux indépendants en matière de budget et fiscalité.
Face à des charges telles que la assurance habitation 2026 en constante évolution et les coûts liés à la mobilité urbaine, le bon équilibre entre rentabilité et confort de vie semble délicat à préserver dans une ville où le coût du logement reste élevé, comme l’indique cette analyse sur la gestion des dépenses mensuelles et du pouvoir d’achat.
Liste des principaux leviers pour une meilleure gestion financière d’un architecte d’intérieur en libéral
- Optimiser les abonnements numériques essentiels versus les loisirs pour contrôler les coûts
- Maintenir un bail ancien pour maîtriser le loyer face à la flambée immobilière bordelaise
- Épargner régulièrement en assurance-vie et Livret A pour constituer un fonds de sécurité
- Planifier une provision mensuelle pour charges sociales, fiscales et imprévus
- Étudier les options de statut juridique favorisant une fiscalité plus avantageuse
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Monique Fabre
Expert comparaison habitation depuis 20 ans, courtière certifiée, spécialiste négociation contrats immobiliers.
Articles similaires
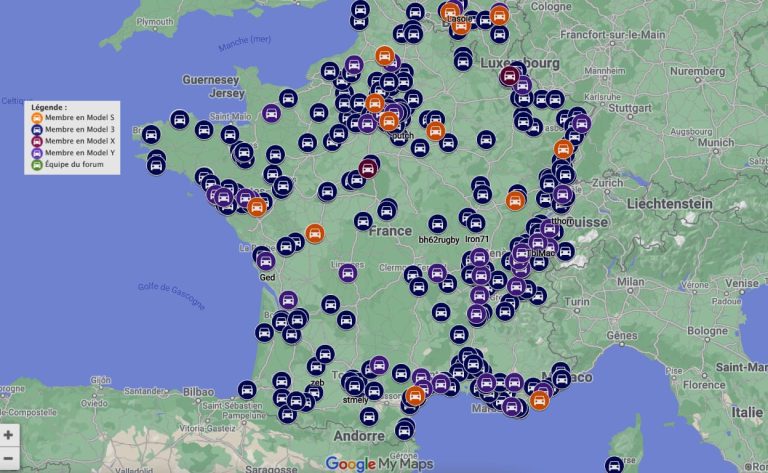
Inquiets des menaces, les responsables de Tesla France préfèrent garder leur localisation secrète
Dans un climat de tensions montantes et d’agressions envers les propriétaires de Tesla, les responsables de Tesla France prennent des...
Assurances : un propriétaire de mobil-home incendié privé d’indemnisation après présentation d’une fausse facture
Assurance mobil-home : le litige explosif autour d’une fausse facture après un incendie Un sinistre incendie a ravagé un mobil-home,...
Assurance habitation : entre fissures, sécheresse et risque de cambriolage, les nouvelles préoccupations des assurés
Assurance habitation : comment les fissures et la sécheresse impactent la protection du logement La résilience immobilière face aux phénomènes...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Actualité
Assurance habitation : 10 % des ménages sacrifient leurs garanties pour alléger leur facture
Assurance habitation : pourquoi 10 % des ménages réduisent leurs garanties pour alléger la facture…
Assurance : 42 milliards de sinistres en moins, une baisse spectaculaire des tarifs
Réduction majeure des sinistres : un tournant pour le marché de l’assurance en 2026 Au…
Quand l’école demande une attestation d’assurance : pourquoi des milliers de parents s’exécutent sans poser de questions
Attestation d’assurance à l’école : un réflexe incontournable des parents Chaque rentrée scolaire rebat les…
Assurance scolaire à la rentrée : pourquoi toutes les écoles l’exigent et est-elle vraiment indispensable ?
Assurance scolaire à la rentrée : une exigence quasi généralisée dans les écoles Chaque rentrée…
✍️ Articles du même auteur
Découvrez d'autres articles de Monique Fabre
Assurance habitation : 10 % des ménages sacrifient leurs garanties pour alléger leur facture
Assurance habitation : pourquoi 10 % des ménages réduisent leurs garanties pour alléger la facture…
Assurance : 42 milliards de sinistres en moins, une baisse spectaculaire des tarifs
Réduction majeure des sinistres : un tournant pour le marché de l’assurance en 2026 Au…
Quand l’école demande une attestation d’assurance : pourquoi des milliers de parents s’exécutent sans poser de questions
Attestation d’assurance à l’école : un réflexe incontournable des parents Chaque rentrée scolaire rebat les…
Comment éviter le surendettement avec un crédit immobilier
Le surendettement lié au crédit immobilier est une réalité qui peut toucher n’importe qui, même…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches