Sécheresse, inondations, tempêtes : quel est le prix de l’assurance face aux risques climatiques ?
Les effets croissants des risques climatiques sur le coût des assurances habitation
La fréquence et l’intensité accrues des phénomènes climatiques tels que la sécheresse, les inondations et les tempêtes impactent fortement le secteur de l’assurance. En 2026, la gestion des risques et la prévention deviennent des enjeux majeurs dans la politique tarifaire des compagnies d’assurance. Le coût des assurances habitation est en constante augmentation, reflétant la nécessité d’anticiper les conséquences financières des catastrophes naturelles.
Les paramètres qui influent sur le calcul des primes d’assurance
L’évolution du climat oblige les assureurs à revoir leurs barèmes de prime en intégrant la fréquence des sinistres liés aux catastrophes naturelles. Plusieurs facteurs rentrent en jeu :
- La localisation géographique exposée aux risques spécifiques (zones inondables, régions sujettes aux sécheresses prolongées ou aux tempêtes violentes).
- La qualité et la résistance des constructions face aux aléas climatiques.
- Les mesures de prévention et de protection mises en œuvre par les assurés.
- L’historique des sinistres du foyer assuré, qui pèse sur la tarification.
La personnalisation des garanties devient ainsi essentielle pour maîtriser la facture et bénéficier d’une couverture adaptée. Une offre flexible, permettant d’ajuster les garanties selon le profil de risque, optimise la protection sans surcharge inutile.
Prévention et indemnisation : leviers stratégiques face aux sinistres climatiques
Limiter les effets des catastrophes naturelles sur les habitations est devenu un impératif partagé par les assurés et les assureurs. La prévention joue un rôle clé. En 2026, les politiques incitent vivement à adopter des mesures préventives pour réduire la fréquence des sinistres et donc influer positivement sur les primes.
Mesures préventives recommandées pour limiter l’impact financier
Quelques recommandations clés permettent d’alléger la gestion des sinistres :
- Installation de dispositifs anti-inondation (systèmes de drainage, barrières étanches).
- Renforcement des structures contre les vents violents et tempêtes.
- Adoption de systèmes d’alerte et d’entretien régulier des équipements.
- Mise en œuvre de pratiques économes en eau afin d’atténuer les risques liés à la sécheresse.
Ces actions influencent directement les propositions tarifaires, comme le confirme la hausse modérée mais nécessaire des tarifs assurances dans certaines régions exposées.
Tarification des assurances habitation : évaluation et tendances en 2026
La complexité croissante des risques naturels alimente une tendance structurelle à la hausse des primes d’assurance habitation. Toutefois, cette évolution s’accompagne d’une plus grande transparence et d’options pour l’assuré. Les tableaux ci-dessous illustrent la fourchette des tarifs moyens selon différents types de risques climatiques, reflétant les disparités régionales et les options de garanties.
| Type de sinistre | Tarif moyen annuel (€) | Impact principal | Exemple de régions concernées |
|---|---|---|---|
| Inondations | 450 – 1200 | Dommages matériels importants | Vallée de la Loire, région PACA |
| Sécheresse | 350 – 800 | Fissures et affaissements liés au sol | Sud-ouest, Centre-Val de Loire |
| Tempêtes | 400 – 1000 | Toitures, arbres, dégâts extérieurs | Bretagne, Normandie |
Pour approfondir les options tarifaires et mieux anticiper la charge financière, il est pertinent de consulter les dernières analyses disponibles sur les tarifs d’assurance habitation en 2026.
Enjeux futurs : adaptation des contrats face à l’évolution climatique
Les compagnies réévaluent régulièrement les barèmes pour intégrer les nouvelles données climatiques. Cela concerne également les modalités d’indemnisation en cas de sinistre, qui tendent à se renforcer dans certaines zones à risque. L’objectif est double : assurer une meilleure prise en charge des sinistrés tout en maintenant la viabilité du système d’assurance.
Les défis liés à la gestion des risques climatiques appellent une collaboration accrue entre assureurs, pouvoirs publics et assurés, notamment à travers des dispositifs de prévention renforcés et des normes de construction adaptées.
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Monique Fabre
Expert comparaison habitation depuis 20 ans, courtière certifiée, spécialiste négociation contrats immobiliers.
Articles similaires
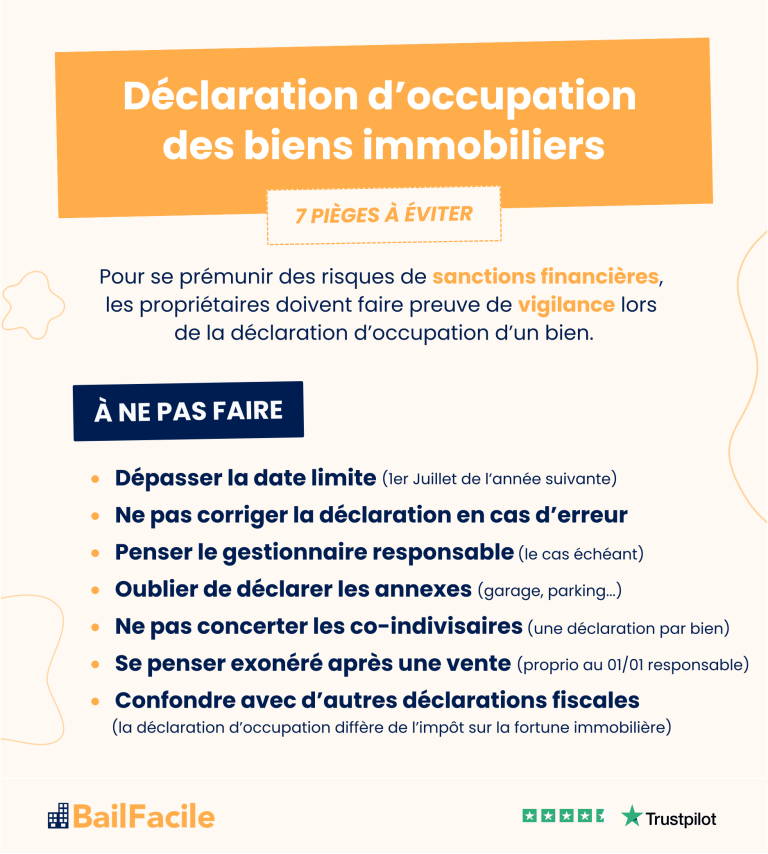
Déclaration d’impôts : vigilance requise pour ne rien omettre dans vos biens immobiliers
Déclaration d’impôts 2026 : ne négligez pas les détails de vos biens immobiliers En 2026, la vigilance s’impose pour les...
Assurance scolaire : ce geste simple avant de payer pourrait vous faire économiser une fortune
Assurance scolaire : comment éviter de payer deux fois la même protection en 2026 À chaque rentrée, de nombreux parents...
Immobilier : comment le changement climatique pourrait faire grimper votre assurance habitation d'ici 2050
Hausse spectaculaire des primes d’assurance habitation liée au changement climatique Le secteur de l’immobilier est aujourd’hui confronté à un défi...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Actualité
Assurance habitation : 10 % des ménages sacrifient leurs garanties pour alléger leur facture
Assurance habitation : pourquoi 10 % des ménages réduisent leurs garanties pour alléger la facture…
Assurance : 42 milliards de sinistres en moins, une baisse spectaculaire des tarifs
Réduction majeure des sinistres : un tournant pour le marché de l’assurance en 2026 Au…
Quand l’école demande une attestation d’assurance : pourquoi des milliers de parents s’exécutent sans poser de questions
Attestation d’assurance à l’école : un réflexe incontournable des parents Chaque rentrée scolaire rebat les…
Assurance scolaire à la rentrée : pourquoi toutes les écoles l’exigent et est-elle vraiment indispensable ?
Assurance scolaire à la rentrée : une exigence quasi généralisée dans les écoles Chaque rentrée…
✍️ Articles du même auteur
Découvrez d'autres articles de Monique Fabre
Assurance habitation : 10 % des ménages sacrifient leurs garanties pour alléger leur facture
Assurance habitation : pourquoi 10 % des ménages réduisent leurs garanties pour alléger la facture…
Assurance : 42 milliards de sinistres en moins, une baisse spectaculaire des tarifs
Réduction majeure des sinistres : un tournant pour le marché de l’assurance en 2026 Au…
Quand l’école demande une attestation d’assurance : pourquoi des milliers de parents s’exécutent sans poser de questions
Attestation d’assurance à l’école : un réflexe incontournable des parents Chaque rentrée scolaire rebat les…
Comment éviter le surendettement avec un crédit immobilier
Le surendettement lié au crédit immobilier est une réalité qui peut toucher n’importe qui, même…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches