Inondations à l’horizon 2050 : Qui supportera les coûts et pourquoi votre assurance habitation va devenir plus chère
Les inondations, phénomène amplifié par le changement climatique, deviennent une menace grandissante en France. Depuis les crues récurrentes dans le Sud-Ouest jusqu’aux débordements historiques du Pas-de-Calais en hiver 2023-2024, leur fréquence et intensité transforment cet événement autrefois exceptionnel en un risque naturel désormais comptabilisé et redouté. Face à l’explosion des coûts liés à ces sinistres et à la fragilisation du régime d’assurance habitation fondé sur la solidarité nationale, la question se pose : qui supportera la facture ? En filigrane, la hausse des primes d’assurance habitation, déjà constatée, pourrait s’accélérer fortement d’ici 2050, impactant durablement le budget des ménages partout en France.
Fonctionnement et défis actuels du régime d’assurance habitation face aux inondations
Le système d’assurance contre les inondations en France repose principalement sur le régime des Catastrophes Naturelles (CatNat), instauré en 1982. Cette solution originale repose sur la solidarité nationale et une mutualisation intégrale, garantissant une protection même dans les zones les plus exposées. Toute personne, qu’elle vive dans une région à risque ou non, contribue via une surprime uniforme intégrée dans son contrat d’assurance habitation. Ce mécanisme permet de maintenir une offre d’assurance accessible, alors que le secteur privé, guidé par la rentabilité, a tendance à se retirer des zones à forte exposition.
- Le risque d’inondation est couvert uniquement après un arrêté officiel de catastrophe naturelle.
- La surprime CatNat est identique quel que soit le lieu de résidence, favorisant la péréquation nationale.
- Ce système permet de prévenir la désertification des assureurs dans les zones inondables.
Cette approche, bien qu’efficace, est mise à rude épreuve avec l’augmentation constante des sinistres et des coûts correspondants. De plus, les assureurs ajustent déjà leurs tarifs en réaction.
Tarifs et hausse des primes : un ajustement inévitable
Les assureurs français font face à un régime CatNat devenu lourdement déficitaire. Dès 2025, la surprime appliquée sur les contrats d’assurance habitation est passée de 12 % à 20 %, provoquant une augmentation moyenne de 16 euros par an pour les assurés. Ce mouvement de hausse des primes est d’autant plus préoccupant qu’il ne fait que débuter.
- Renflouer la Caisse Centrale de Réassurance pousse à l’augmentation des tarifs.
- Projections de l’Autorité de contrôle prudentiel et de résolution (ACPR) envisagent un doublement des primes d’ici 2050.
- Le coût croissant des aléas climatiques nécessite une adaptation drastique du système d’assurance.
Les ménages devront donc anticiper une progression sensible des coûts liés à leur assurance habitation, en lien direct avec la montée en intensité et fréquence des inondations enregistrées.
Indemnisations et impact économique des inondations : une charge croissante
La facture des inondations grimpe rapidement. Entre fin 2023 et début 2024, les seules crues du Nord et du Pas-de-Calais ont provoqué plus de 1,3 milliard d’euros de dégâts. Sur la période 1982-2024, les indemnisations au titre des catastrophes naturelles ont atteint 53,7 milliards d’euros, avec une moyenne annuelle de 1,28 milliard d’euros. En 2024, les sinistres liés aux inondations et à la sécheresse ont totalisé près de 1,7 milliard d’euros.
- Inondations et sécheresse représentent plus de 90 % du coût des sinistres.
- Les sinistres passent d’une moyenne annuelle de 3,5 milliards (1989-2019) à 4,7 milliards attendus pour les décennies à venir.
- Projections tablent sur un coût total de 54 milliards d’euros d’ici 2050.
| Années | Coût moyen annuel (en milliards €) | Événements majeurs |
|---|---|---|
| 1982 – 2024 | 1,28 | Multiples crues, sécheresse |
| 2013 – 2019 | 3,5 | Crues intenses, tempêtes |
| 2025 – 2050 (projection) | 4,7 | Augmentation liée au changement climatique |
Cette explosion des coûts pèse non seulement sur les assureurs mais retentit sur toute l’économie locale et nationale, nécessitant une meilleure gestion des sinistres et de la prévention à tous les niveaux.
Adaptations nécessaires : vers un nouveau modèle d’assurance habitation face aux risques naturels
Pour éviter que certaines zones deviennent inassurables, des réformes profondes sont envisagées. Le rapport Langreney (2024) recommande :
- Le renforcement du Fonds Barnier dédié au financement des travaux de prévention, comme la protection des habitations avec des batardeaux.
- La création d’un score d’exposition au risque climatique, comparable au diagnostic de performance énergétique, pour mieux informer les acquéreurs et locataires.
- Limiter la faculté des assureurs à résilier les contrats dans les zones à forte exposition.
Ces mesures pourraient assurer une meilleure pérennité de la couverture d’assurance habitation, même là où les risques augmentent fortement. Par ailleurs, ces dispositions faciliteraient la gestion des sinistres et la préparation des territoires.
Conséquences pour les assurés dans les zones rouges
Pour certains habitants, s’assurer devient de plus en plus difficile :
- Les franchises peuvent atteindre voire dépasser 5 000 euros sur certains contrats.
- Les assureurs sélectionnent rigoureusement leurs clients, rendant la couverture inaccessible à beaucoup.
- Le Bureau Central de Tarification (BCT) demeure une solution de dernier recours, mais avec des tarifs parfois très élevés.
Cette situation crée une précarité assurantielle grandissante, notamment pour les ménages modestes, accentuant l’impact économique au niveau des particuliers et des collectivités territoriales.
Les collectivités territoriales face à l’assurance habitation : une pression accrue
Les communes subissent elles aussi les effets de ces changements. La résiliation ou l’augmentation brutale des contrats d’assurance habitation de bâtiments publics comme les écoles ou gymnases pose problème. Certaines municipalités, notamment en Gironde ou dans les Landes, envisagent ou ont déjà opté pour l’auto-assurance, une stratégie qui expose fortement aux aléas :
- Hausse significative des primes ou résiliations dans plusieurs départements.
- Auto-assurance en cas d’indisponibilité des offres commerciales.
- Risque majeur d’impact fiscal direct en cas de sinistre important.
Ces enjeux mettent en lumière l’urgence de repenser les dispositifs d’assurance habitation et de prévention au niveau local, mais également national, face aux risques naturels exacerbés par le changement climatique.
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Monique Fabre
Expert comparaison habitation depuis 20 ans, courtière certifiée, spécialiste négociation contrats immobiliers.
Articles similaires
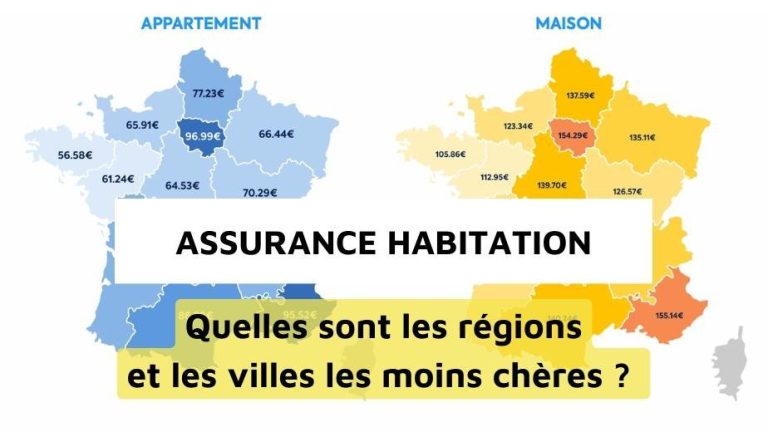
Assurance habitation : jusqu'à 15% d'augmentation, découvrez les régions les plus concernées par cette hausse
Les tarifs de l’assurance habitation continuent leur progression en 2026, avec une augmentation moyenne estimée à près de 9%, et...
Fortegra Insurance UK Limited : Nouvelle étape avec son enregistrement NAIC en tant qu'assureur étranger
Fortegra Insurance UK Limited franchit un cap majeur en obtenant l’enregistrement NAIC reconnaissant son statut d’assureur étranger. Cette avancée stratégique,...
Les raisons inattendues derrière la hausse imminente de votre prime d'assurance habitation
La prime d’assurance habitation connaît une progression majeure en 2025, impactant de nombreux foyers. Alors que l’inflation et les catastrophes...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Actualité
Assurance habitation : 10 % des ménages sacrifient leurs garanties pour alléger leur facture
Assurance habitation : pourquoi 10 % des ménages réduisent leurs garanties pour alléger la facture…
Assurance : 42 milliards de sinistres en moins, une baisse spectaculaire des tarifs
Réduction majeure des sinistres : un tournant pour le marché de l’assurance en 2026 Au…
Quand l’école demande une attestation d’assurance : pourquoi des milliers de parents s’exécutent sans poser de questions
Attestation d’assurance à l’école : un réflexe incontournable des parents Chaque rentrée scolaire rebat les…
Assurance scolaire à la rentrée : pourquoi toutes les écoles l’exigent et est-elle vraiment indispensable ?
Assurance scolaire à la rentrée : une exigence quasi généralisée dans les écoles Chaque rentrée…
✍️ Articles du même auteur
Découvrez d'autres articles de Monique Fabre
Assurance habitation : 10 % des ménages sacrifient leurs garanties pour alléger leur facture
Assurance habitation : pourquoi 10 % des ménages réduisent leurs garanties pour alléger la facture…
Assurance : 42 milliards de sinistres en moins, une baisse spectaculaire des tarifs
Réduction majeure des sinistres : un tournant pour le marché de l’assurance en 2026 Au…
Quand l’école demande une attestation d’assurance : pourquoi des milliers de parents s’exécutent sans poser de questions
Attestation d’assurance à l’école : un réflexe incontournable des parents Chaque rentrée scolaire rebat les…
Comment éviter le surendettement avec un crédit immobilier
Le surendettement lié au crédit immobilier est une réalité qui peut toucher n’importe qui, même…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches