L’essor de l’assurance habitation municipale à travers la France
L’augmentation récente des primes d’assurance habitation, oscillant entre 8 % et 10 %, impacte durement l’accès à la couverture pour de nombreux ménages français. Près de 2,5 % des locataires — soit environ 1,7 million de foyers — restent sans protection multirisque habitation (MRH). Ce phénomène s’observe particulièrement dans le parc social et privé, alors que la souscription à une assurance est obligatoire pour les locataires. Parallèlement, la multiplication des sinistres liés aux aléas climatiques accentue la nécessité d’une couverture adaptée, surtout dans les zones à risques. Pour répondre à ces enjeux, plusieurs communes, dont Paris, Montreuil et Créteil, ont mis en place des offres d’assurance habitation solidaire, accessibles sous condition de ressources, visant à faciliter la protection des ménages modestes tout en préservant le climat locatif.
Quelles stratégies pour rendre l’assurance habitation plus accessible aux ménages modestes ?
Les évolutions du marché de l’assurance habitation en 2025 traduisent une volonté des collectivités locales d’innover face à la hausse continue des tarifs. Several major cities have initiated municipal housing insurance plans to fill the protection gaps left by traditional insurers such as MAIF, Matmut, GMF, MACIF, AXA, Allianz, Groupama, Generali, MMA, and Crédit Mutuel Assurance.
- Réduction des prix : à Paris, les tarifs municipaux peuvent être inférieurs de 20 % à 30 % par rapport au marché libre.
- Garanties complètes : adaptation aux risques divers, notamment météorologiques, pour couvrir les sinistres de manière efficace.
- Conditions d’éligibilité basées sur les revenus, afin de cibler les populations les plus vulnérables.
- Partenariats avec des assureurs privés pour mutualiser le risque et garantir la viabilité financière.
Ces dispositifs s’inscrivent dans un contexte où la connaissance du coût de l’assurance habitation est cruciale, notamment via des comparateurs afin de maximiser les économies des souscripteurs.
| Ville | Type d’offre | Réduction Tarifaire | Partenaires Assureurs | Critères d’Éligibilité |
|---|---|---|---|---|
| Paris | Assurance habitation municipale | 20-30 % | MAIF, Crédit Mutuel Assurance | Condition de ressources |
| Créteil | Assurance solidaire habitat | Environ 25 % | GMF, MACIF | Bas revenus |
| Montreuil | Offre assurance logement | 20 % | AXA, Allianz | Condition de ressources |
| Grenoble | Lancement récent de l’offre municipale | NC | Groupama, Generali | Bas revenus |
Les enjeux liés aux sinistres climatiques : un levier pour l’essor des assurances municipales
Les conséquences du changement climatique se font ressentir avec une fréquence accrue des catastrophes naturelles et phénomènes météorologiques extrêmes. Cette réalité se traduit par une montée des sinistres, ayant un impact direct sur les primes.
- Hausse des coûts de réparation et indemnisations.
- Renforcement des exigences des assureurs privés, parfois au détriment de la couverture des plus fragiles.
- Vulnérabilité accrue des logements en zones à risques — inondations, incendies, tempêtes.
Face à ces enjeux, les communes développent des solutions pour offrir aux habitants une sécurité renforcée, notamment via des formules d’assurance adaptées aux spécificités locales.
Pour comprendre l’impact des sinistres sur le marché, une actualisation des chiffres de sinistralité est disponible dans les statistiques assurance habitation août 2025.
Les solutions municipales permettent également de limiter la hausse des cambriolages assurée en intégrant des clauses et services adaptés à ces risques spécifiques sur les territoires concernés.
Extension de l’offre municipale : une dynamique à l’échelle nationale
Au-delà des premières villes pionnières, l’assurance habitation municipale gagne du terrain à travers la France, avec des initiatives récentes à Grenoble, tandis que d’autres collectivités envisagent ce modèle innovant. Ce système tend à s’imposer comme :
- Un outil de solidarité locale renforçant la cohésion territoriale.
- Une source d’économie pour les ménages à ressources limitées.
- Un levier pour encourager la prévention des risques, notamment via un accompagnement inclus dans les contrats.
Dans cette optique, les portails en ligne facilitent désormais le processus de souscription et proposent des devis personnalisés selon les profils individuels, offrant ainsi transparence et rapidité.
| Région | Initiative municipale | Nombre d’adhérents estimés | Avantages clés | Acteurs d’assurance impliqués |
|---|---|---|---|---|
| Île-de-France | Paris, Créteil, Montreuil | Plus de 5 000 | Tarifs privilégiés, conditions solidaires | MAIF, GMF, MACIF |
| Auvergne-Rhône-Alpes | Grenoble | En progression | Offres adaptées aux risques climatiques | Groupama, Generali |
Des comparaisons tarifaires aux enjeux sociaux : comment s’y retrouver ?
Le foisonnement des offres, entre acteurs traditionnels comme MAIF, MMA et Crédit Mutuel Assurance, et les formules municipales, nécessite une analyse fine pour optimiser son choix. Trois conseils clés :
- Utiliser des plateformes pour comparer les tarifs ; leur pertinence évolue, notamment avec les nouvelles offres solidaires.
- Prendre en compte la couverture globale incluant prévention et assistance.
- Vérifier l’éligibilité selon ressources et territoire.
Ces critères permettent de tirer profit des solutions les plus avantageuses et adaptées à chaque situation, notamment lorsqu’on consulte des guides spécialisés sur la relation entre score de crédit et primes d’assurance.
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Monique Fabre
Expert comparaison habitation depuis 20 ans, courtière certifiée, spécialiste négociation contrats immobiliers.
Articles similaires
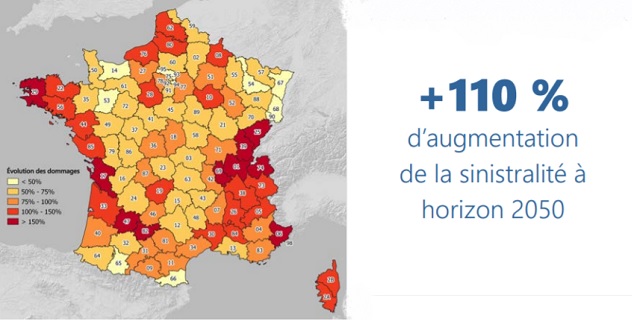
Inondations à l'horizon 2050 : Qui supportera les coûts et pourquoi votre assurance habitation va devenir plus chère
Les inondations, phénomène amplifié par le changement climatique, deviennent une menace grandissante en France. Depuis les crues récurrentes dans le...
L'intelligence artificielle : une double face pour les assureurs, entre ennemie et alliée
La montée en puissance de l’intelligence artificielle (IA) offre aux assureurs à la fois d’énormes opportunités et de sérieux défis....
Les raisons essentielles pour lesquelles il est déconseillé de dormir fenêtre ouverte
Pourquoi dormir fenêtre ouverte peut compromettre sécurité et tranquillité Face aux fortes chaleurs qui gagnent la France, ouvrir la fenêtre...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Actualité
Assurance habitation : 10 % des ménages sacrifient leurs garanties pour alléger leur facture
Assurance habitation : pourquoi 10 % des ménages réduisent leurs garanties pour alléger la facture…
Assurance : 42 milliards de sinistres en moins, une baisse spectaculaire des tarifs
Réduction majeure des sinistres : un tournant pour le marché de l’assurance en 2026 Au…
Quand l’école demande une attestation d’assurance : pourquoi des milliers de parents s’exécutent sans poser de questions
Attestation d’assurance à l’école : un réflexe incontournable des parents Chaque rentrée scolaire rebat les…
Assurance scolaire à la rentrée : pourquoi toutes les écoles l’exigent et est-elle vraiment indispensable ?
Assurance scolaire à la rentrée : une exigence quasi généralisée dans les écoles Chaque rentrée…
✍️ Articles du même auteur
Découvrez d'autres articles de Monique Fabre
Assurance habitation : 10 % des ménages sacrifient leurs garanties pour alléger leur facture
Assurance habitation : pourquoi 10 % des ménages réduisent leurs garanties pour alléger la facture…
Assurance : 42 milliards de sinistres en moins, une baisse spectaculaire des tarifs
Réduction majeure des sinistres : un tournant pour le marché de l’assurance en 2026 Au…
Quand l’école demande une attestation d’assurance : pourquoi des milliers de parents s’exécutent sans poser de questions
Attestation d’assurance à l’école : un réflexe incontournable des parents Chaque rentrée scolaire rebat les…
Comment éviter le surendettement avec un crédit immobilier
Le surendettement lié au crédit immobilier est une réalité qui peut toucher n’importe qui, même…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches